The open web is defined by five principles: open standards, permissionless publishing, linking, interoperability, and decentralization, ensuring freedom, flexibility, and user control in online information sharing.
The open web is defined by five principles: open standards, permissionless publishing, linking, interoperability, and decentralization, ensuring freedom, flexibility, and user control in online information sharing.
 Looking for a WPVibe alternative? Compare WPVibe and Easy MCP AI on price, daily limits, data path, approvals and reviews, and pick the right fit.
What happens when you take the swag out of a WordCamp? You get more of what WordCamps were always about: people, ideas, and real conversations.
On October 2 and 3, 2026, the WordPress community gathered at the Central Auditorium of Shahjalal University of Science and Technology (SUST) for WordCamp Sylhet 2026. This year the organizers made a bold call: no swag from the organizers and no swag from the sponsors. I was there for both days as an organizer, and it turned out to be one of the best WordCamp experiences I’ve had.
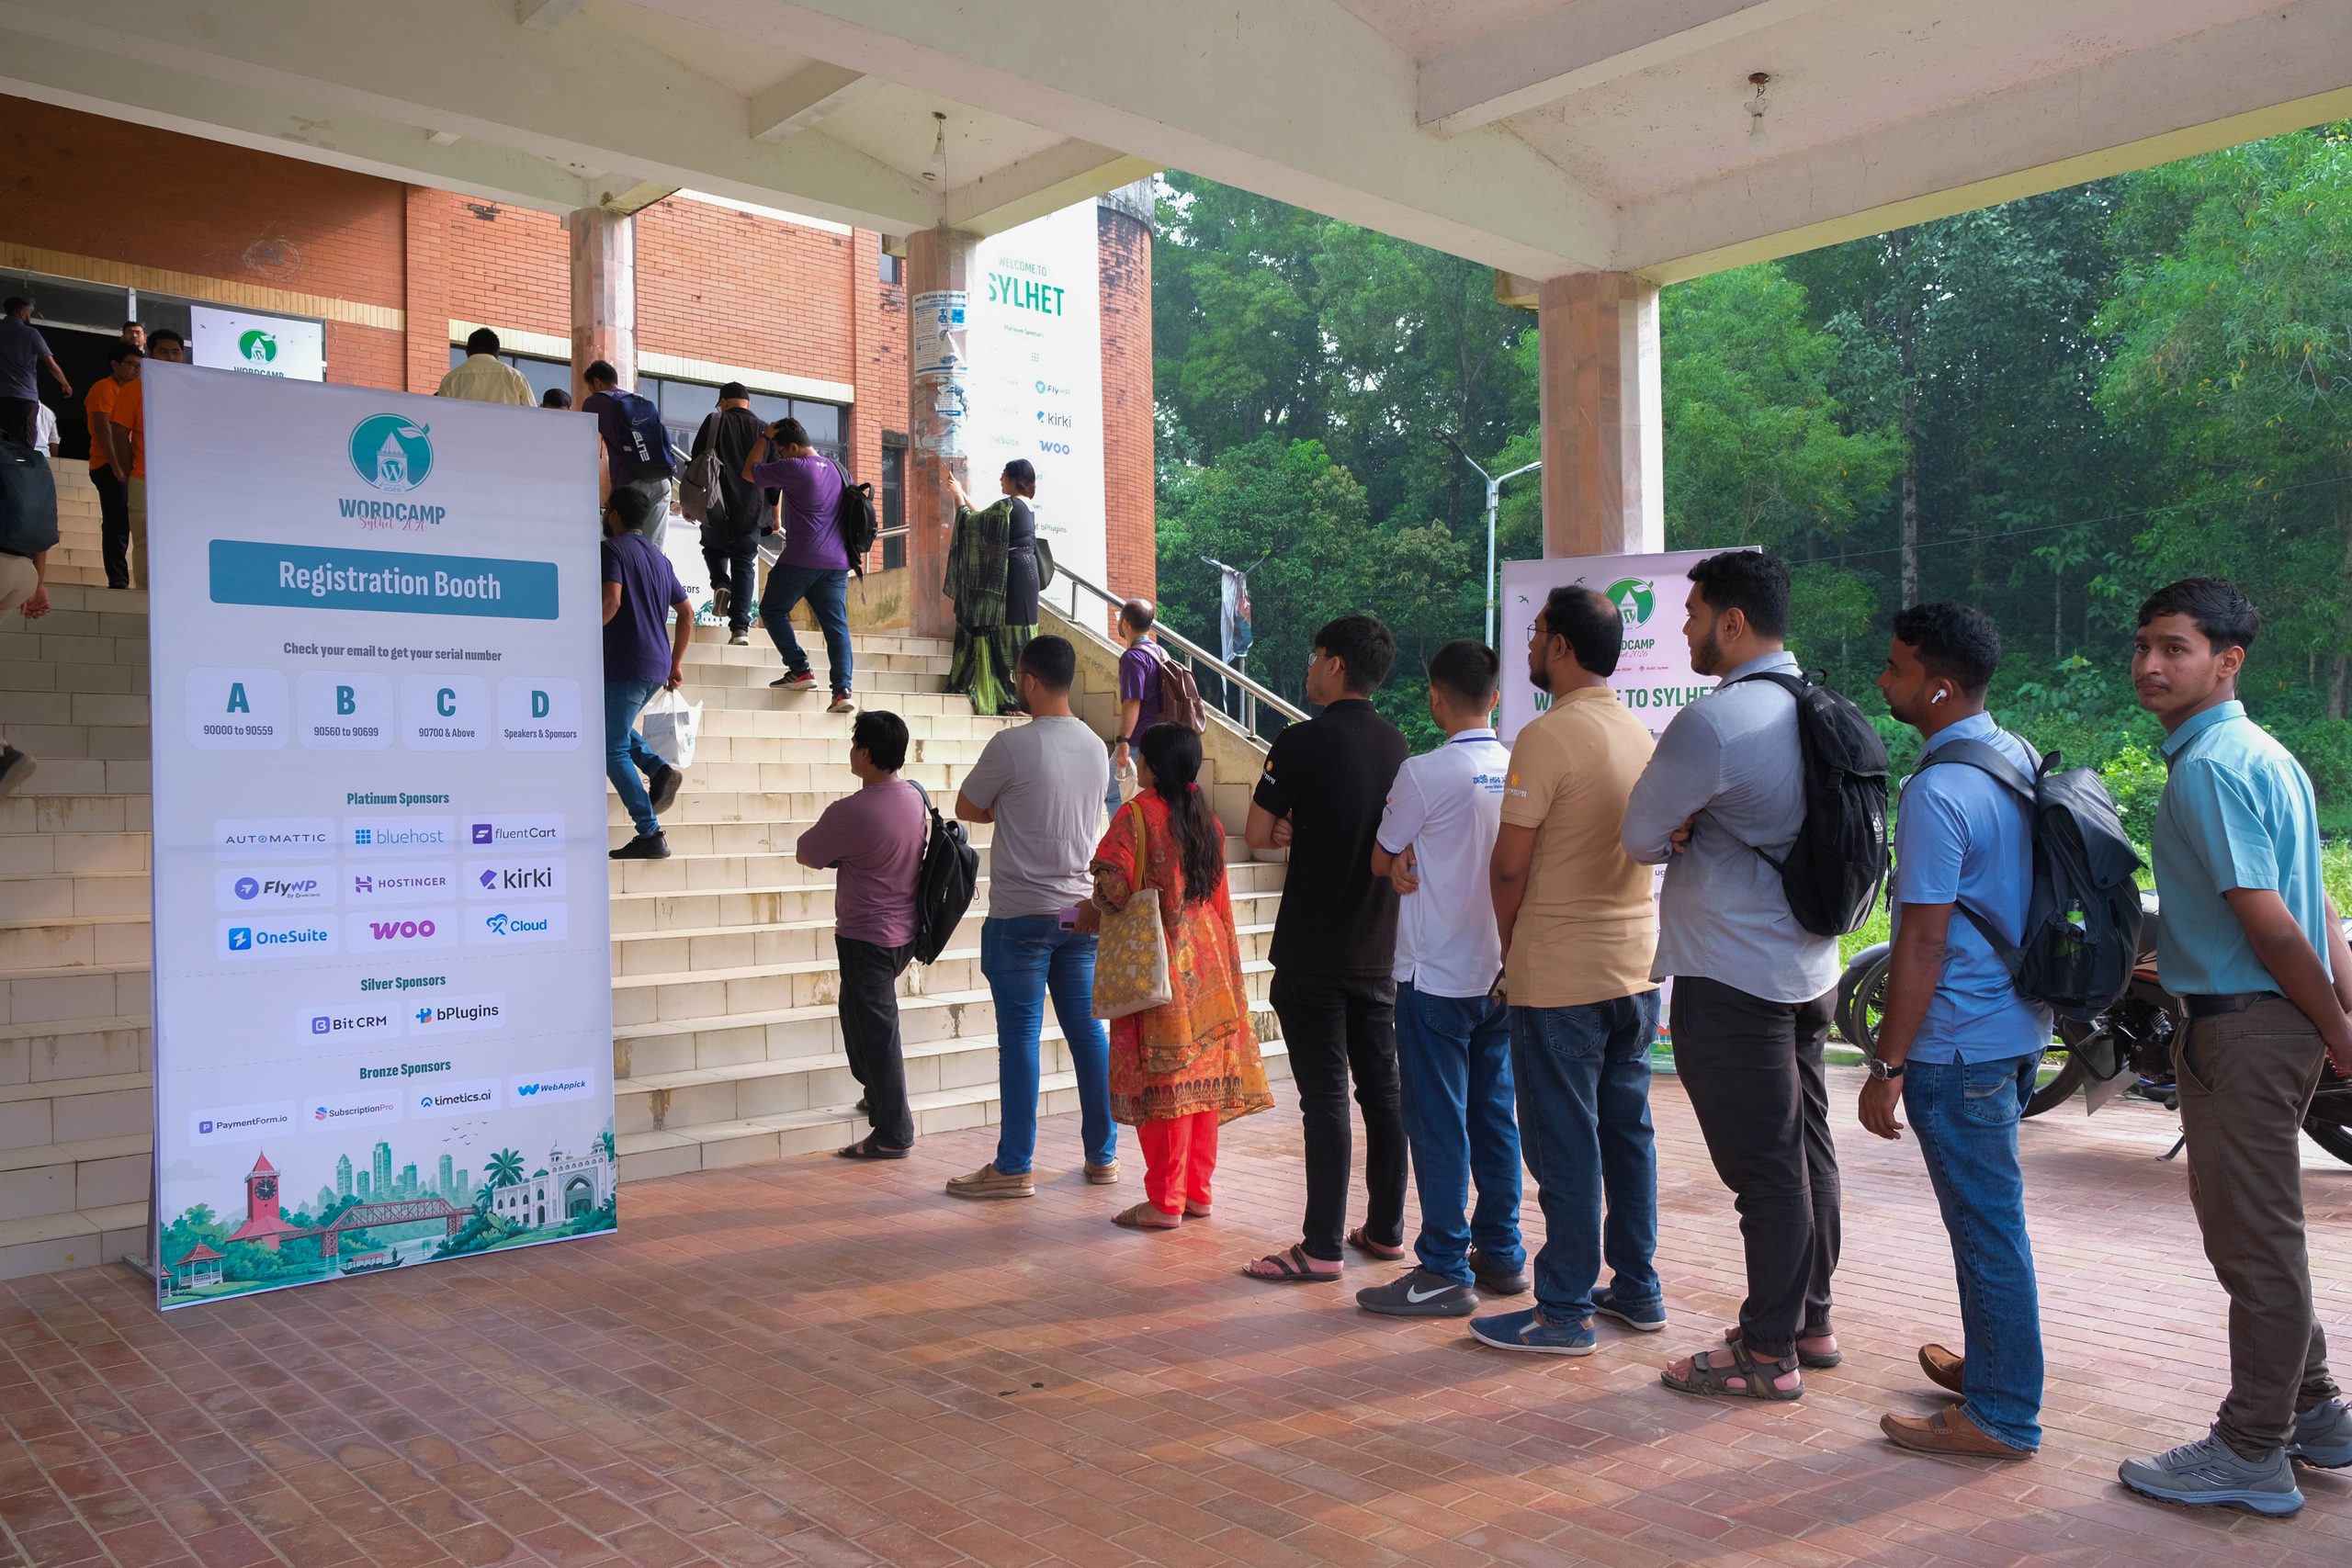
WordCamp Sylhet first came to the city in May 2023 and returned in 2024. The 2026 edition was its third, back at the same SUST auditorium where it all started.
This time the organizing team chose a clear theme: back to basics. Their message from the very first announcement was “less show, more substance.” As WordCamps grow, the focus can drift toward production, merchandise, and presentation. Sylhet wanted to bring the spotlight back to knowledge, genuine conversations, and community connections.
I’ll admit I was curious. Swag is part of the WordCamp ritual: the T-shirts, stickers, notebooks, and the queue at every booth. How would an event feel without it?
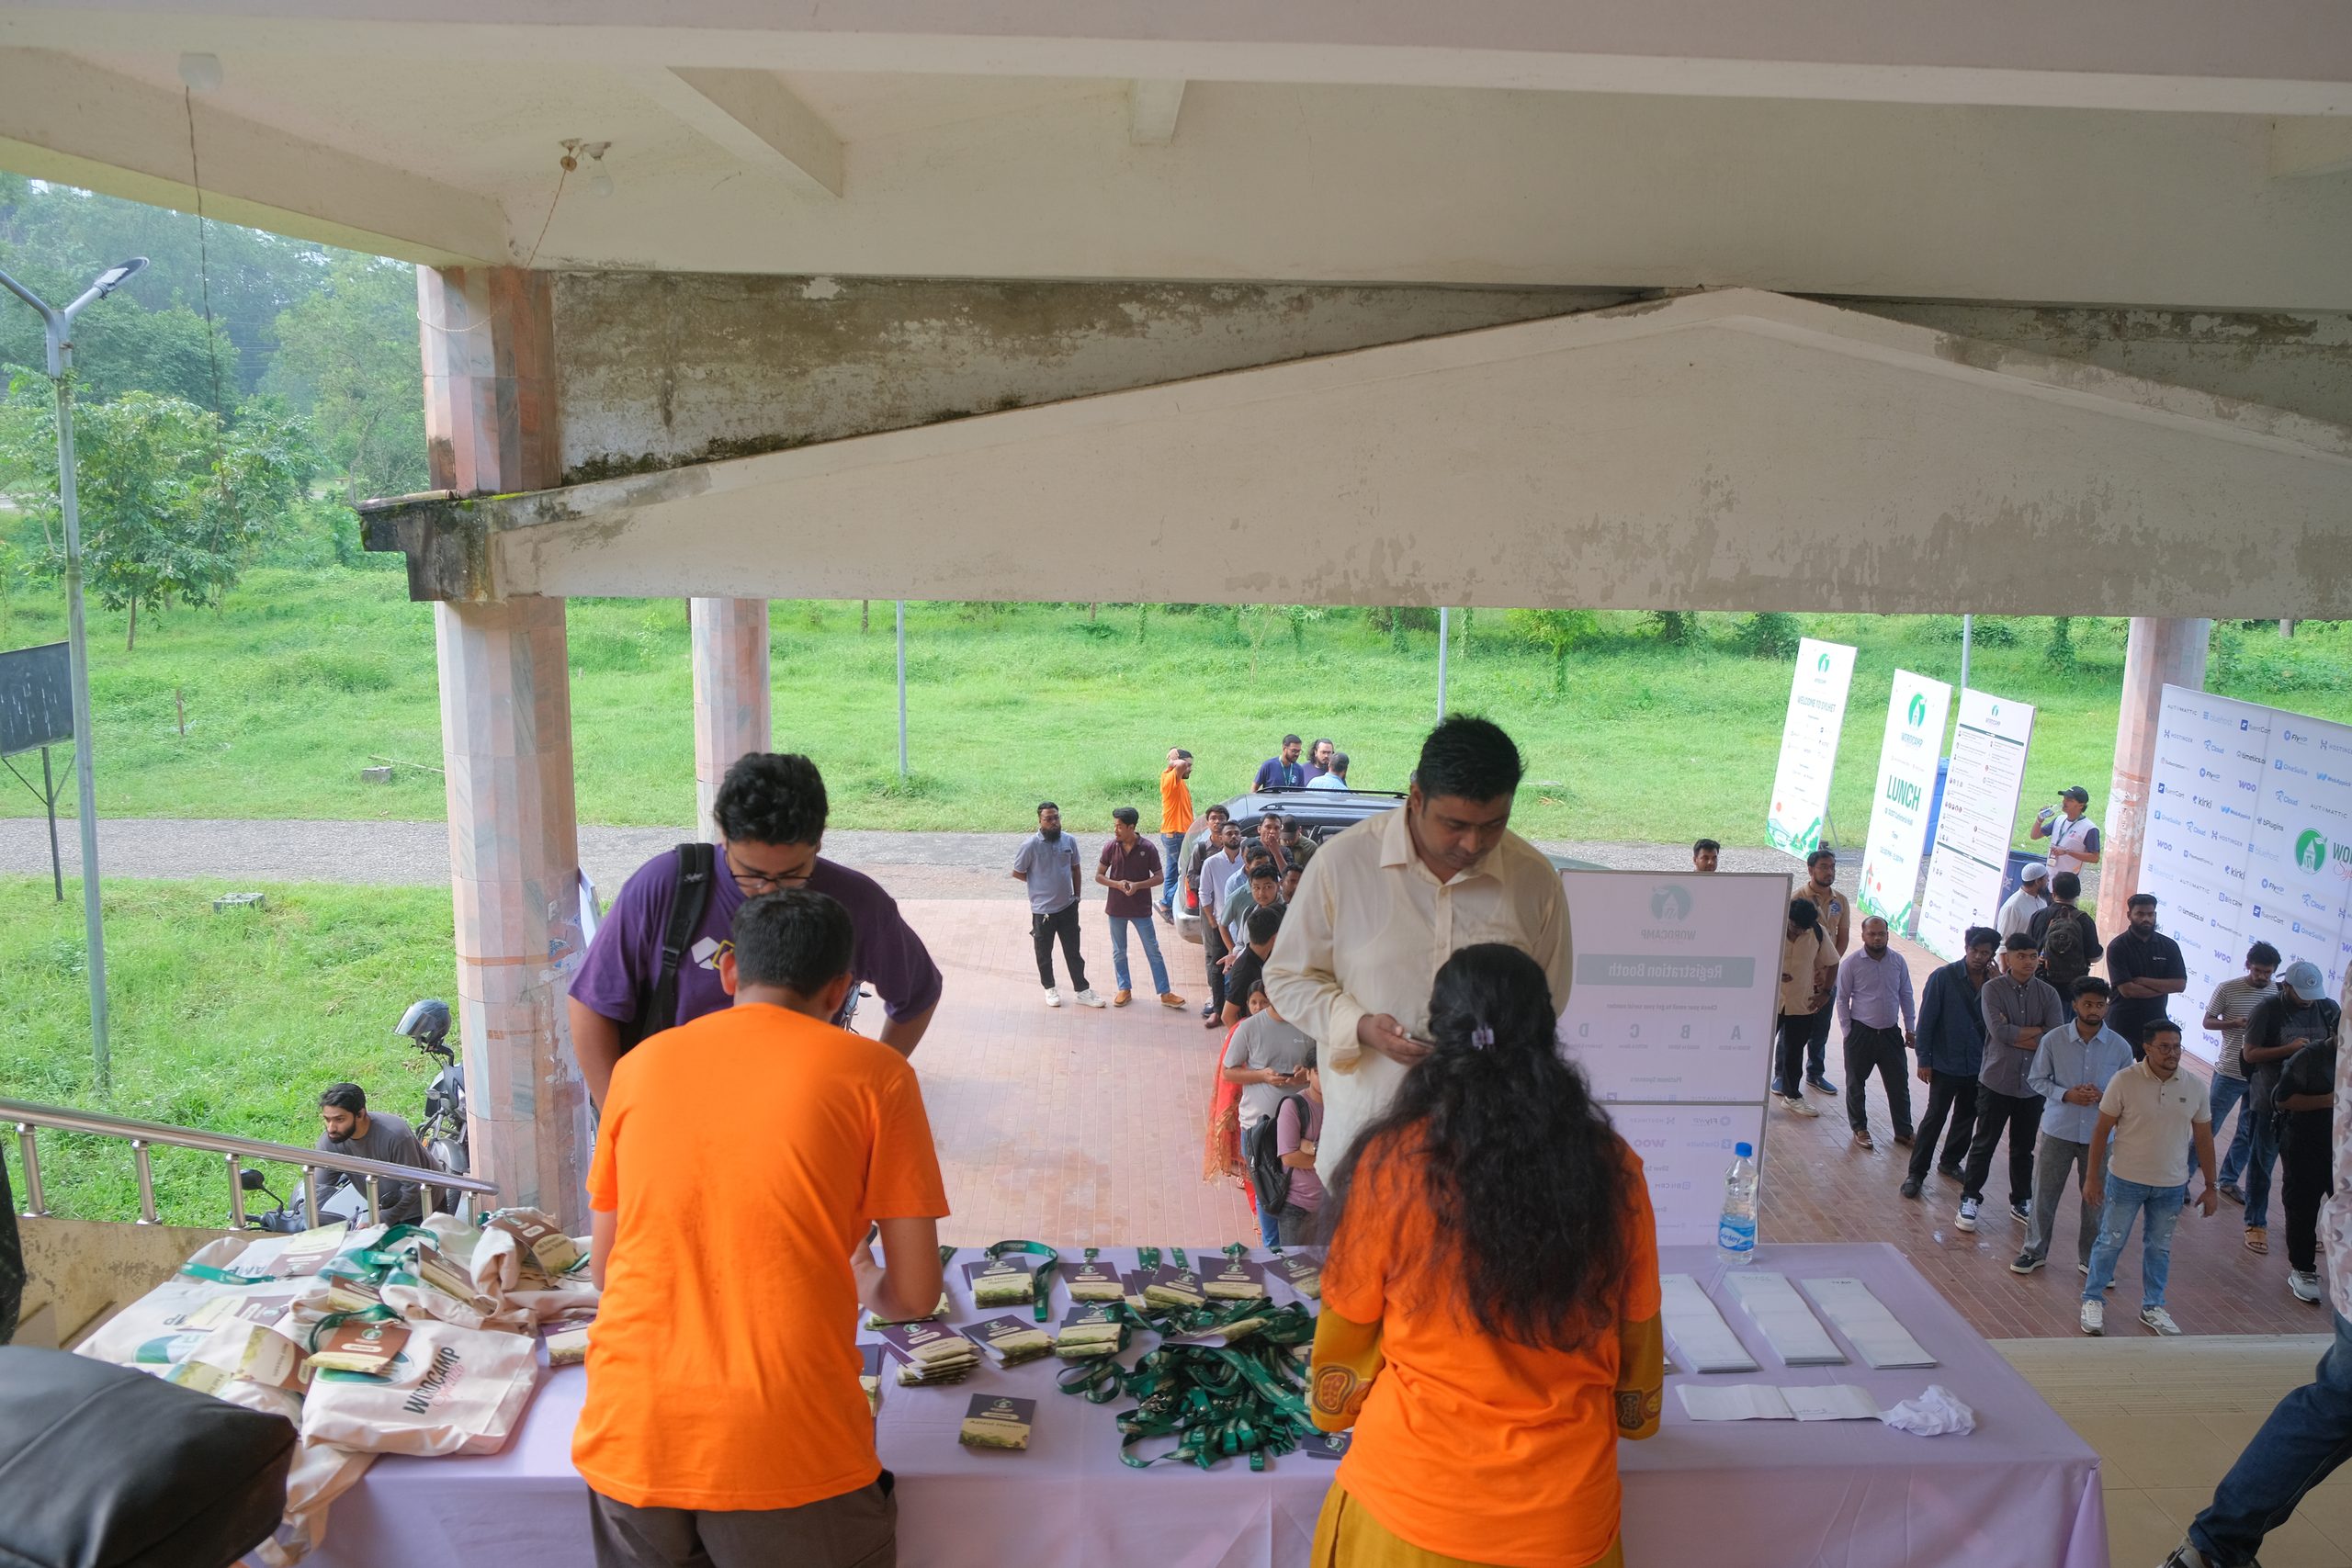
The answer: lighter, warmer, and more focused. Nobody was rushing from table to table collecting goodies. Instead, people stopped and talked. Hallway chats ran longer. Lunch tables turned into mini-meetups. Questions after sessions were sharper because people came for the content.
Swag bags get forgotten in a drawer. A five-minute conversation with the right person can turn into a client, a job, or a friendship. WordCamp Sylhet 2026 proved that the community itself is the best takeaway.
October 2 was Contributor Day, and around 150 people sat down at the contributor tables to give back to WordPress. The work ranged from bug fixes in Core to new designs for the Patterns Team.
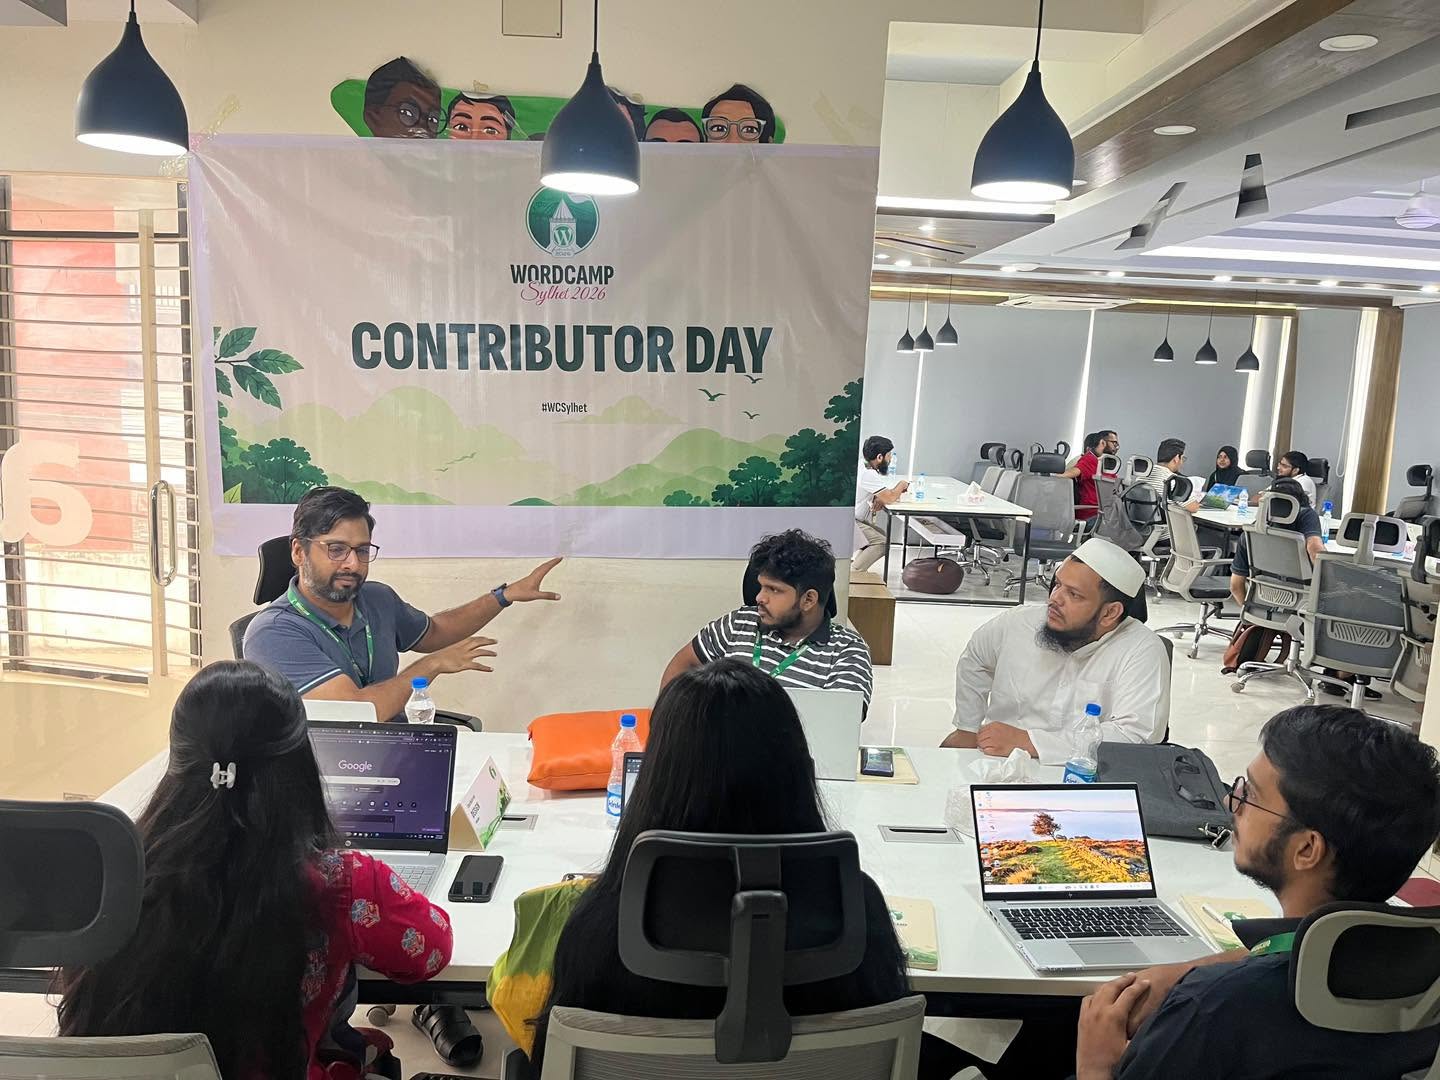
What I love about Contributor Day is that you don’t need to be a senior developer to take part. Whether you code, write, design, translate, or test, there is a table for you. For many first-timers, it was the day they made their first contribution to one of the world’s largest open-source projects, shoulder to shoulder with the people who build it.
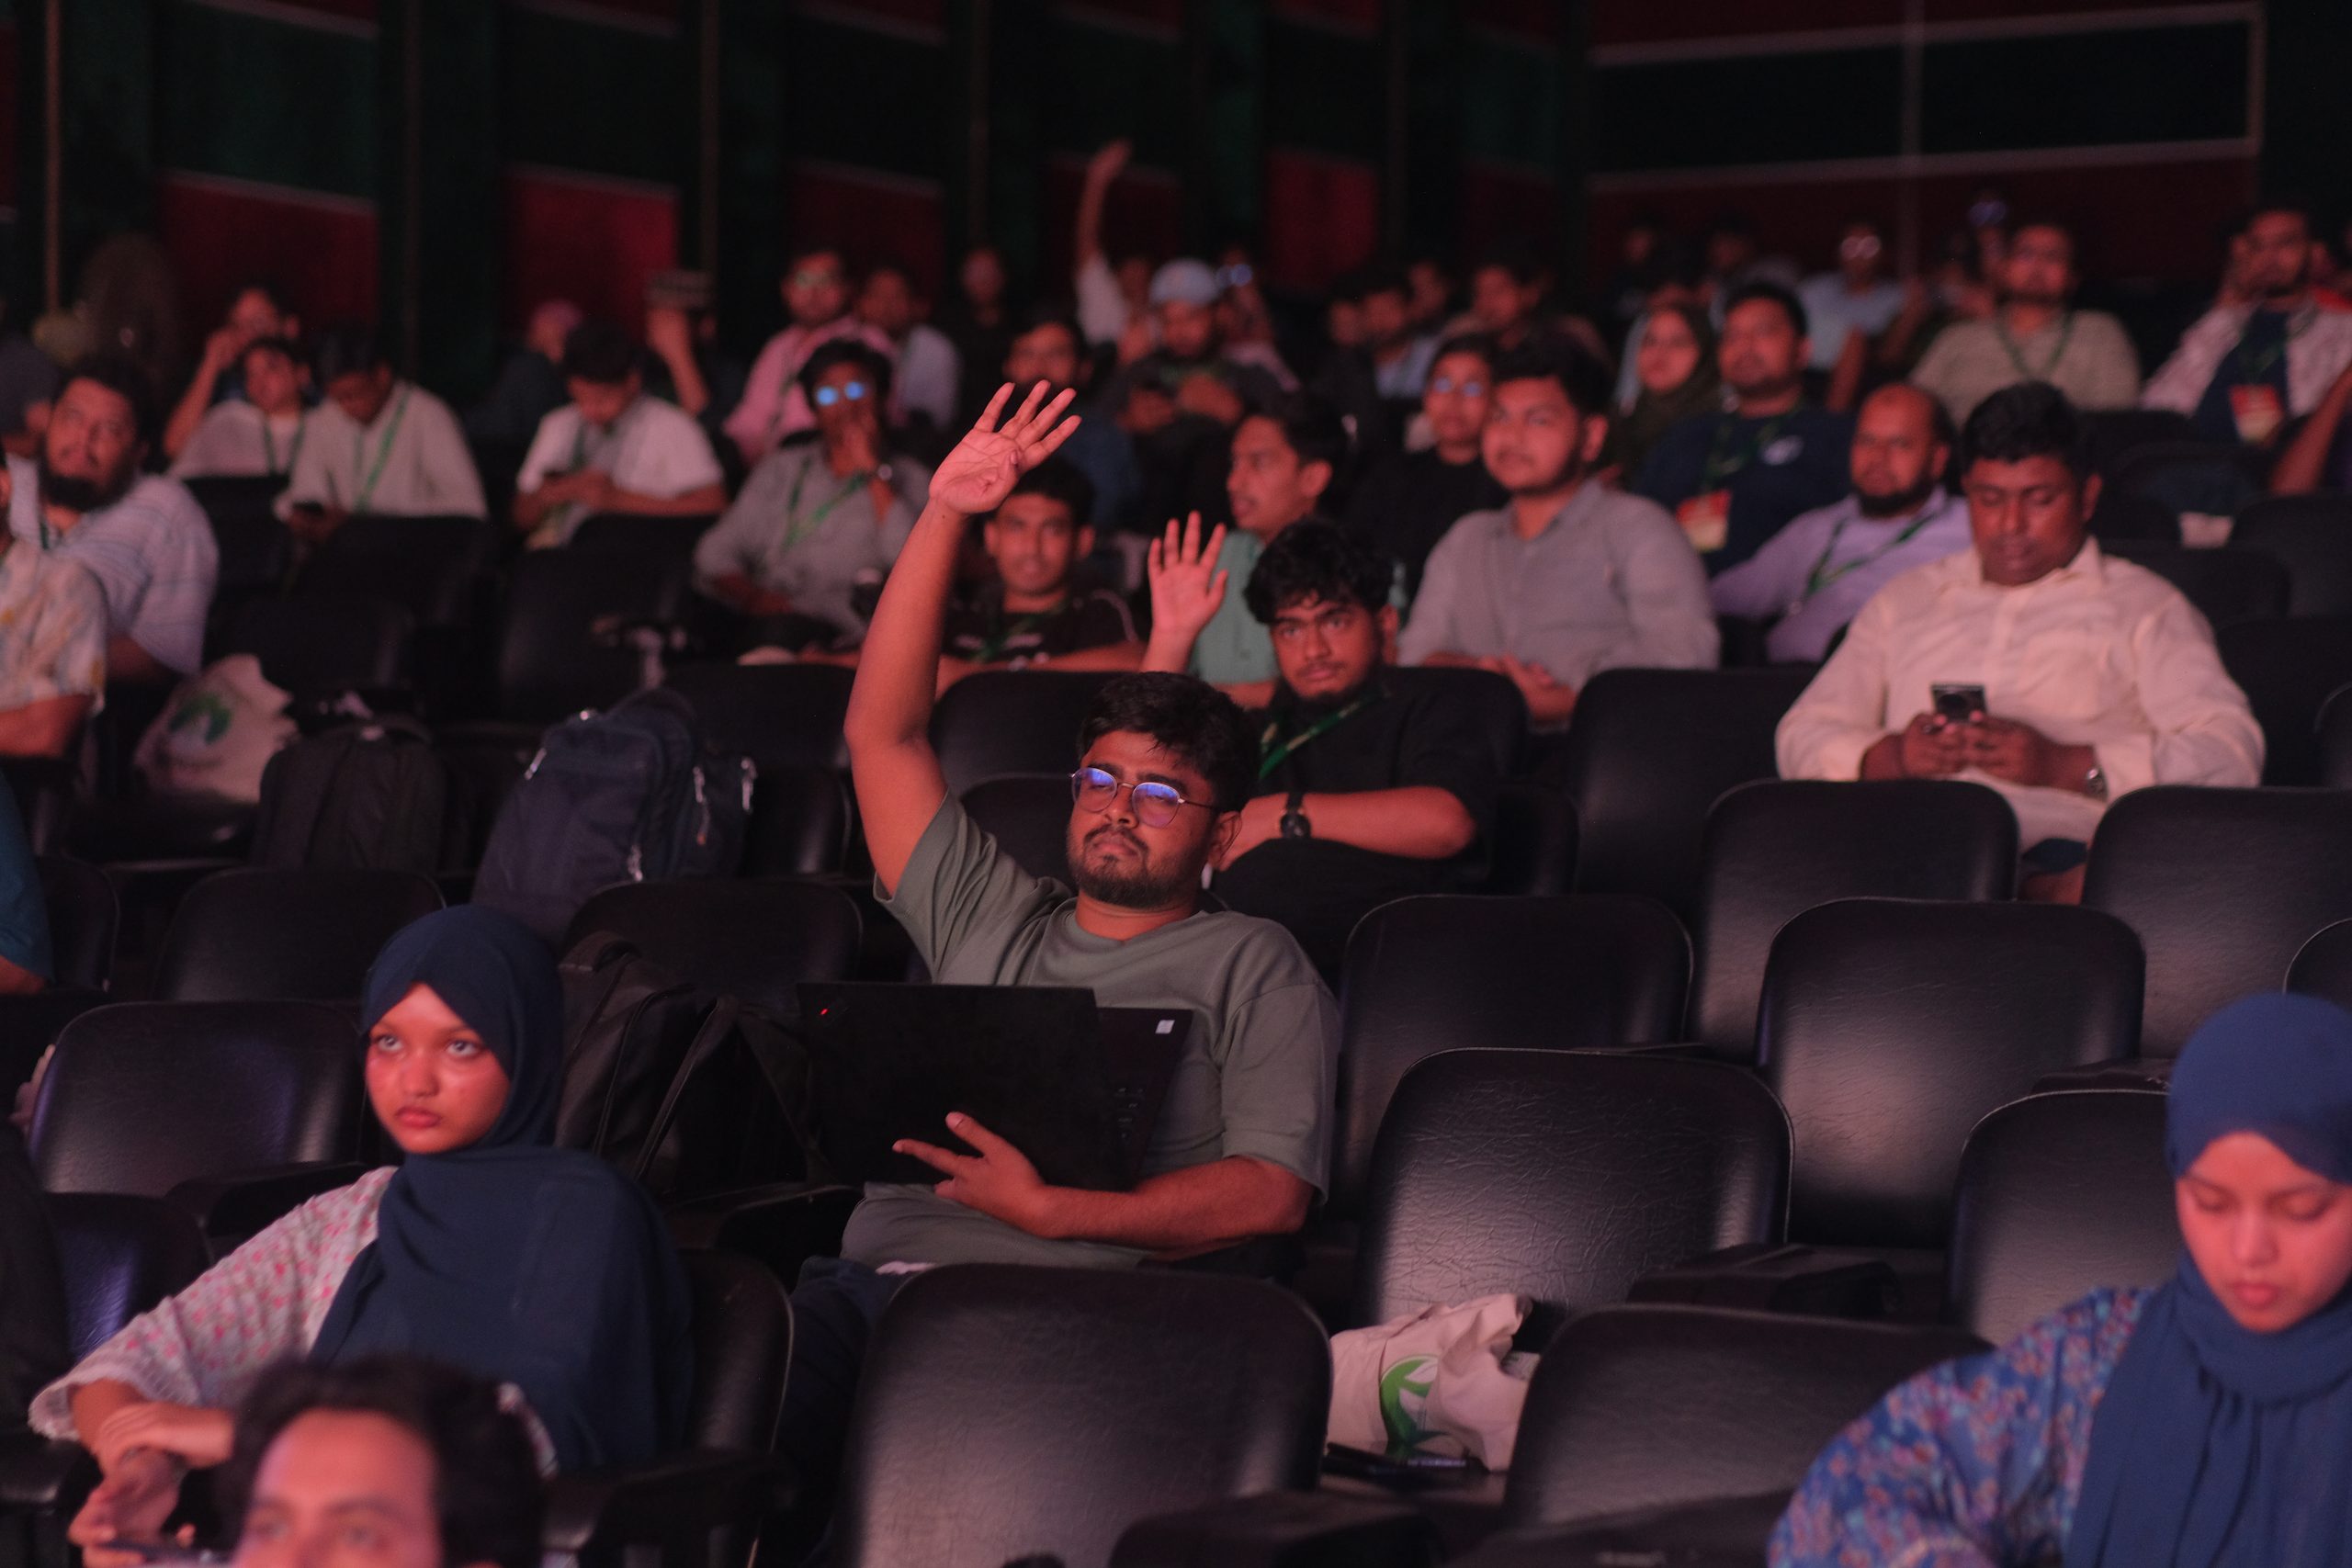
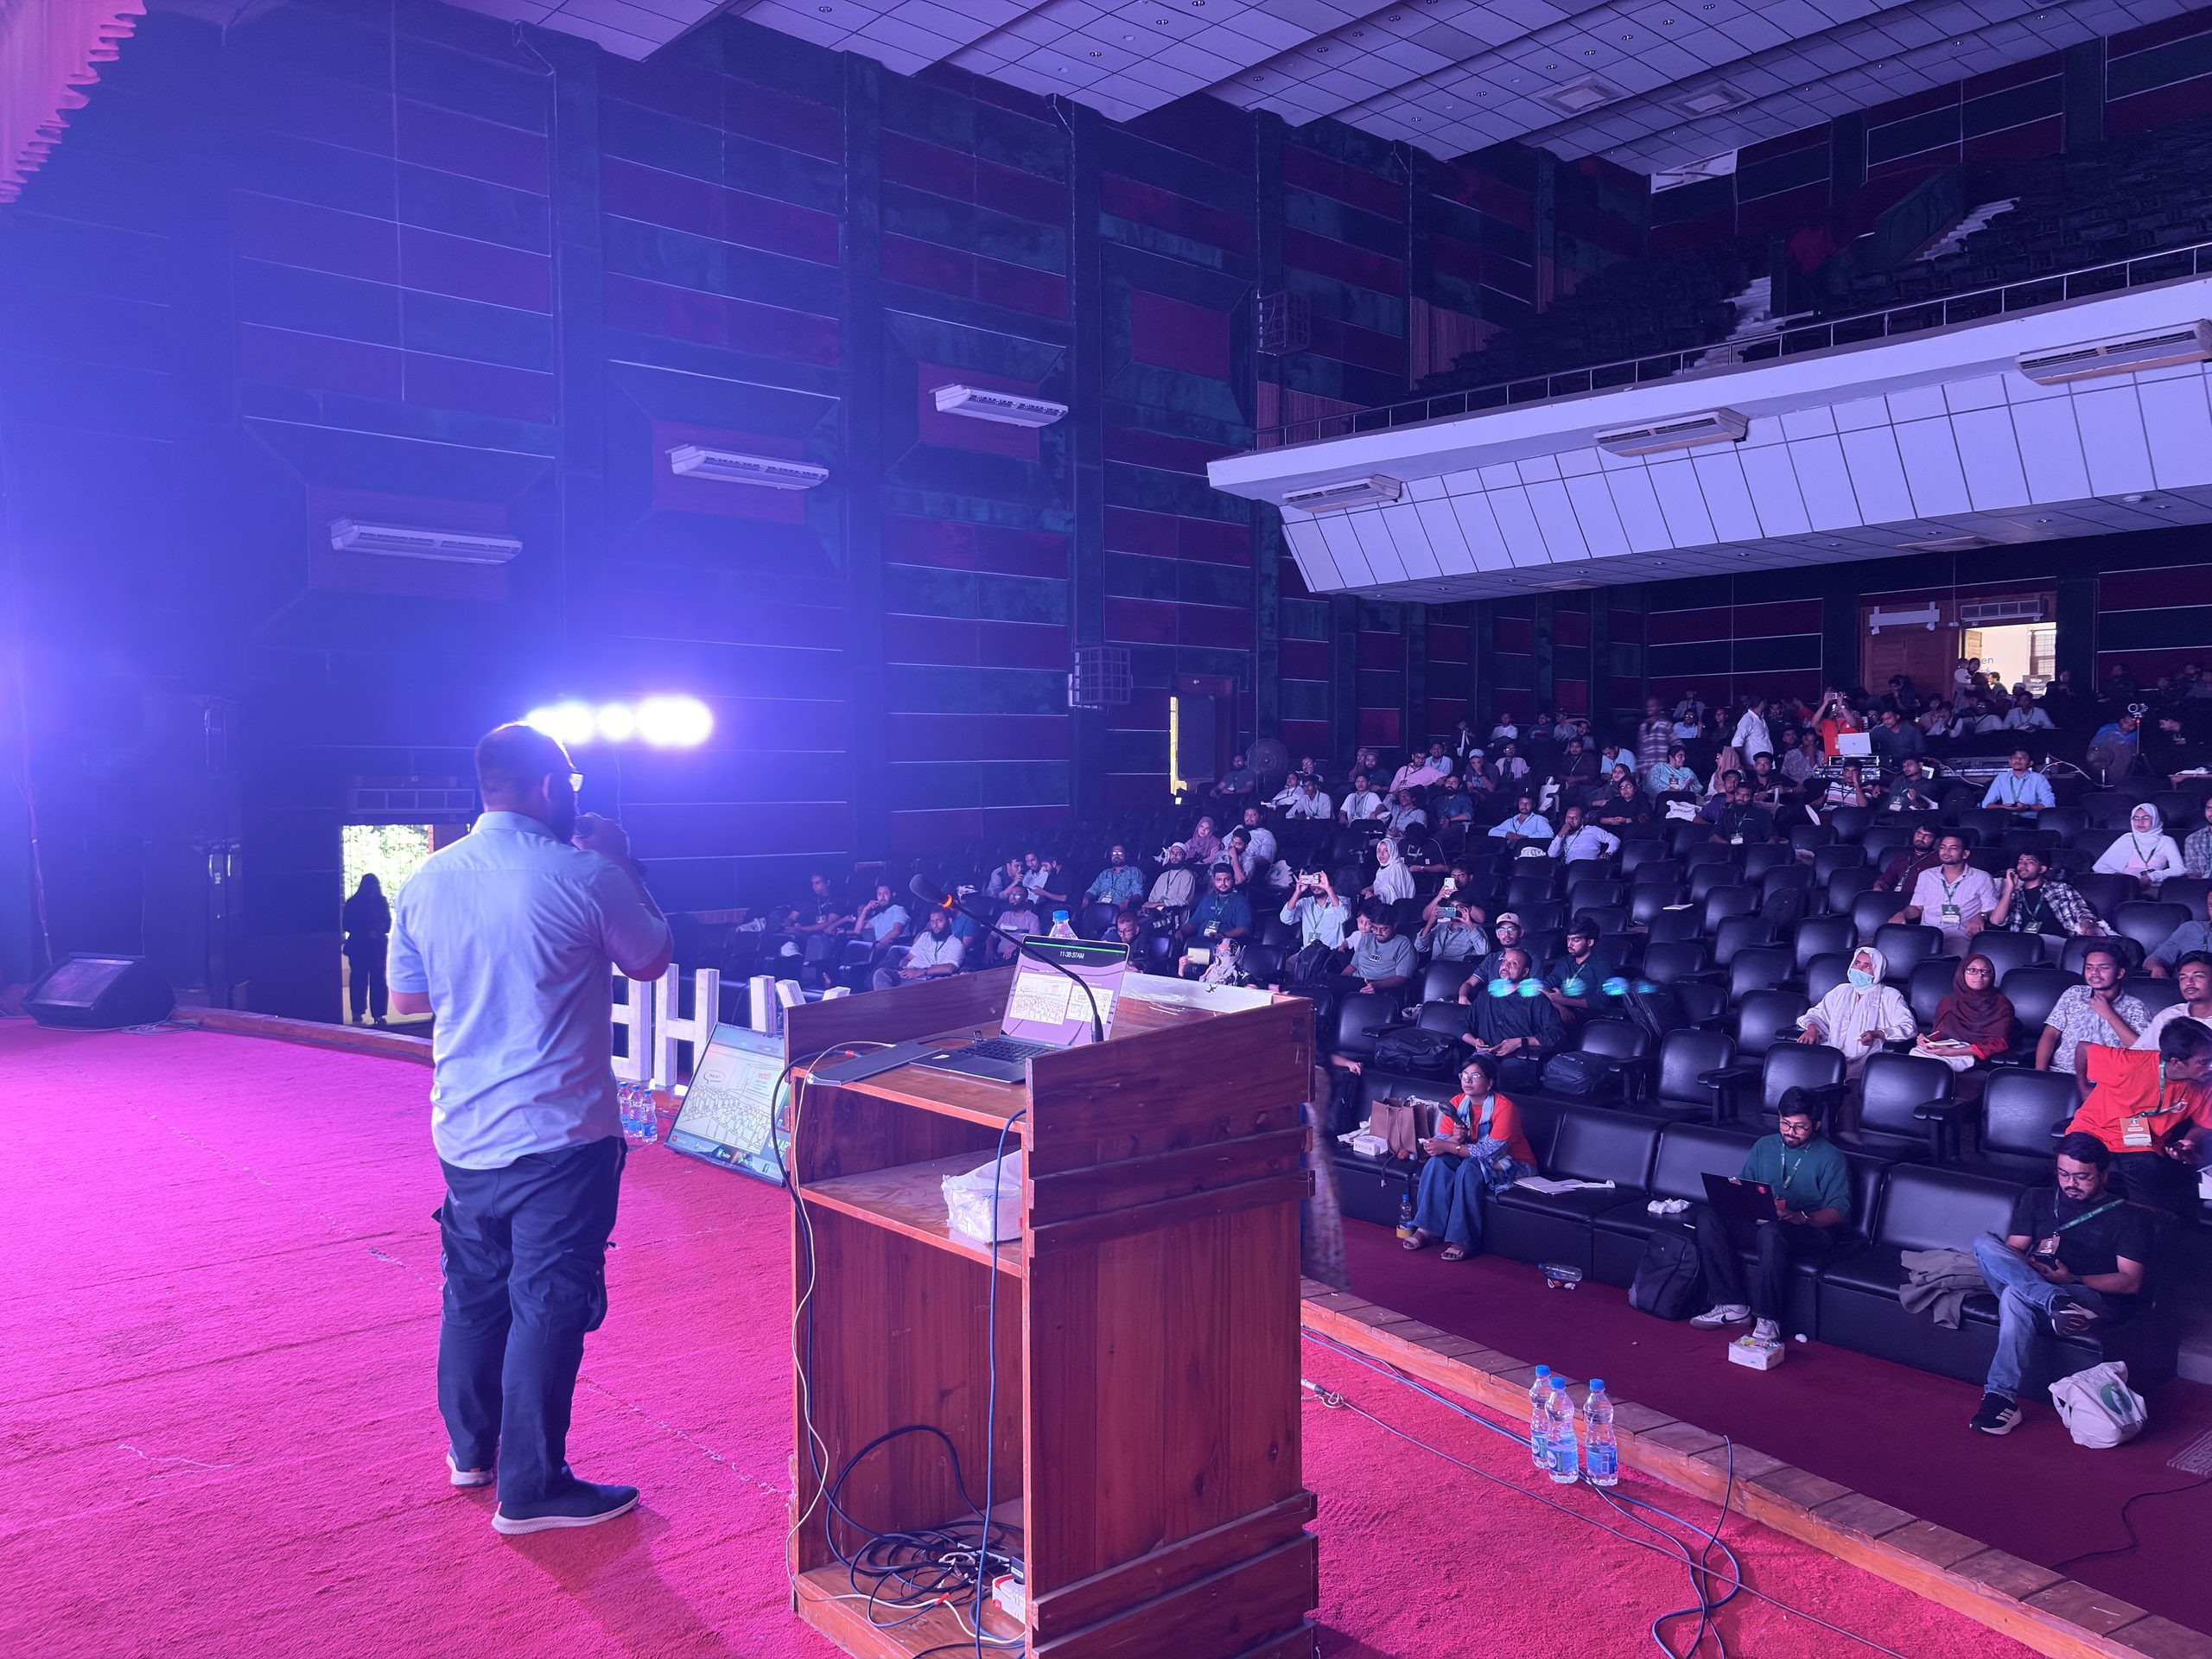
October 3 was Conference Day, packed with talks and panel discussions from morning to evening. With the swag gone, the sessions really were the heart of the event.
If one topic ran through the whole schedule, it was AI. A few sessions that stood out:
The common message: AI isn’t replacing the WordPress community. It’s giving builders new tools, and Bangladesh’s developers are already putting them to work.
No swag didn’t mean no sponsors. Companies still had booths in the expo area, and they still had a great chance to show what they’re building. The difference was the quality of the conversations.
Instead of handing out freebies, sponsor teams explained their products, heard feedback from users and met new people who were genuinely interested. Some booths ran friendly challenges and contests that broke the ice and started long chats.
For businesses, that’s arguably worth more than a thousand tote bags. And it matters for the community too: WordCamps are nonprofit and volunteer-run, and sponsorship keeps tickets affordable for students, freelancers and first-timers.
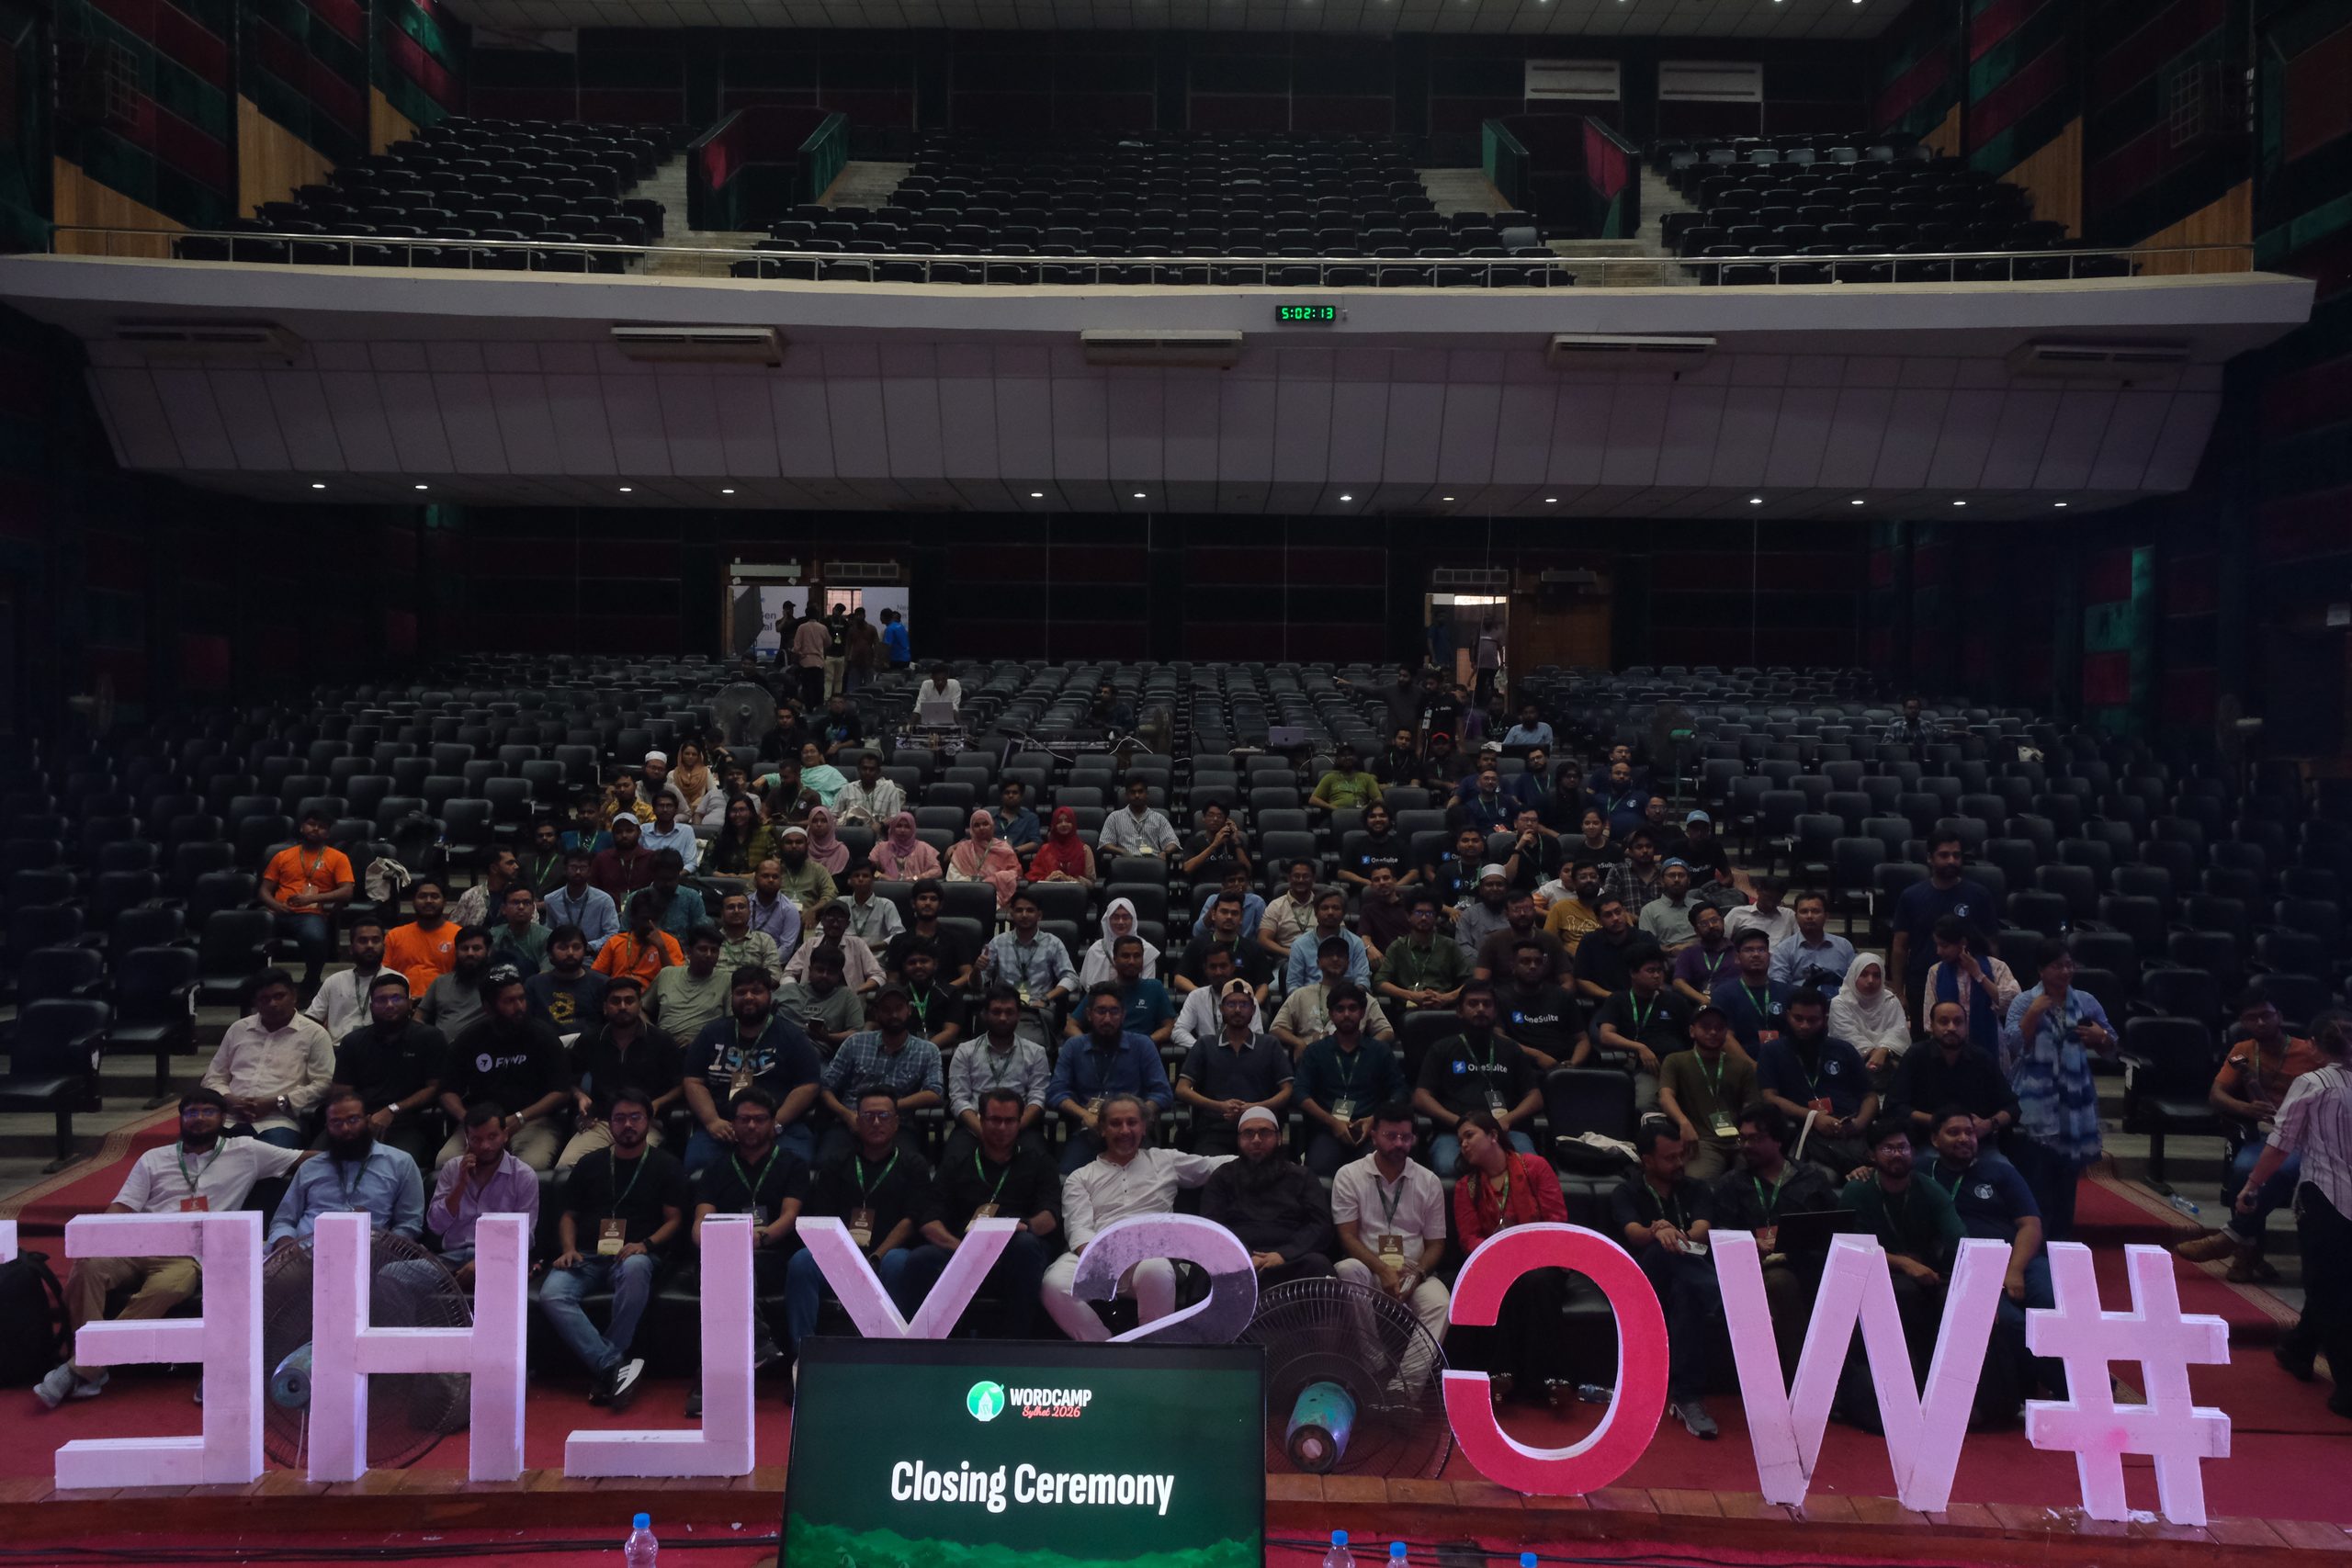
The most crucial part of WordCamp Sylhet 2026 wasn’t on the schedule. It was the energy.
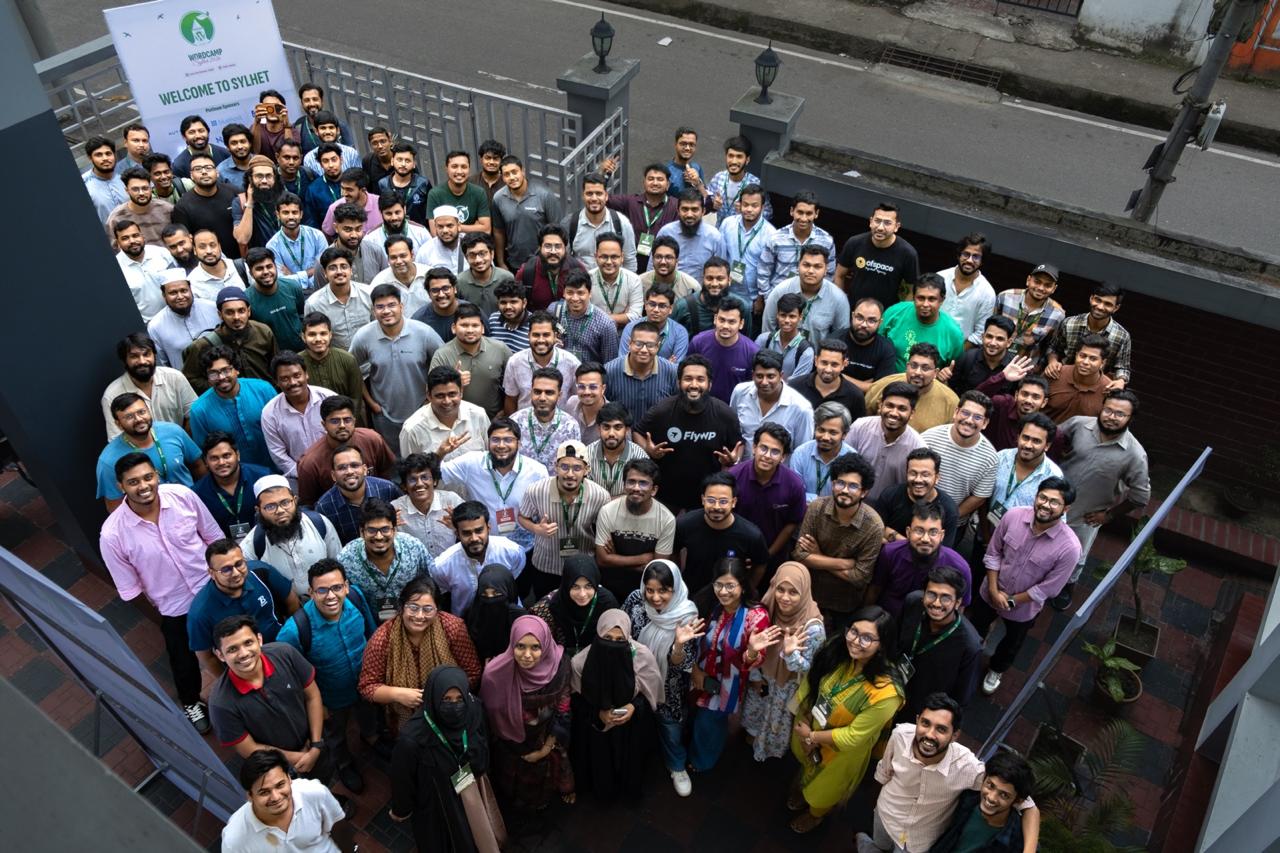
From the first Contributor Day table to the final session, the auditorium stayed full of enthusiasm. Students, developers, designers, freelancers, agency owners, and product teams came from across Bangladesh. Everyone was eager to learn, share, and connect, and you could feel it in every room and every hallway.
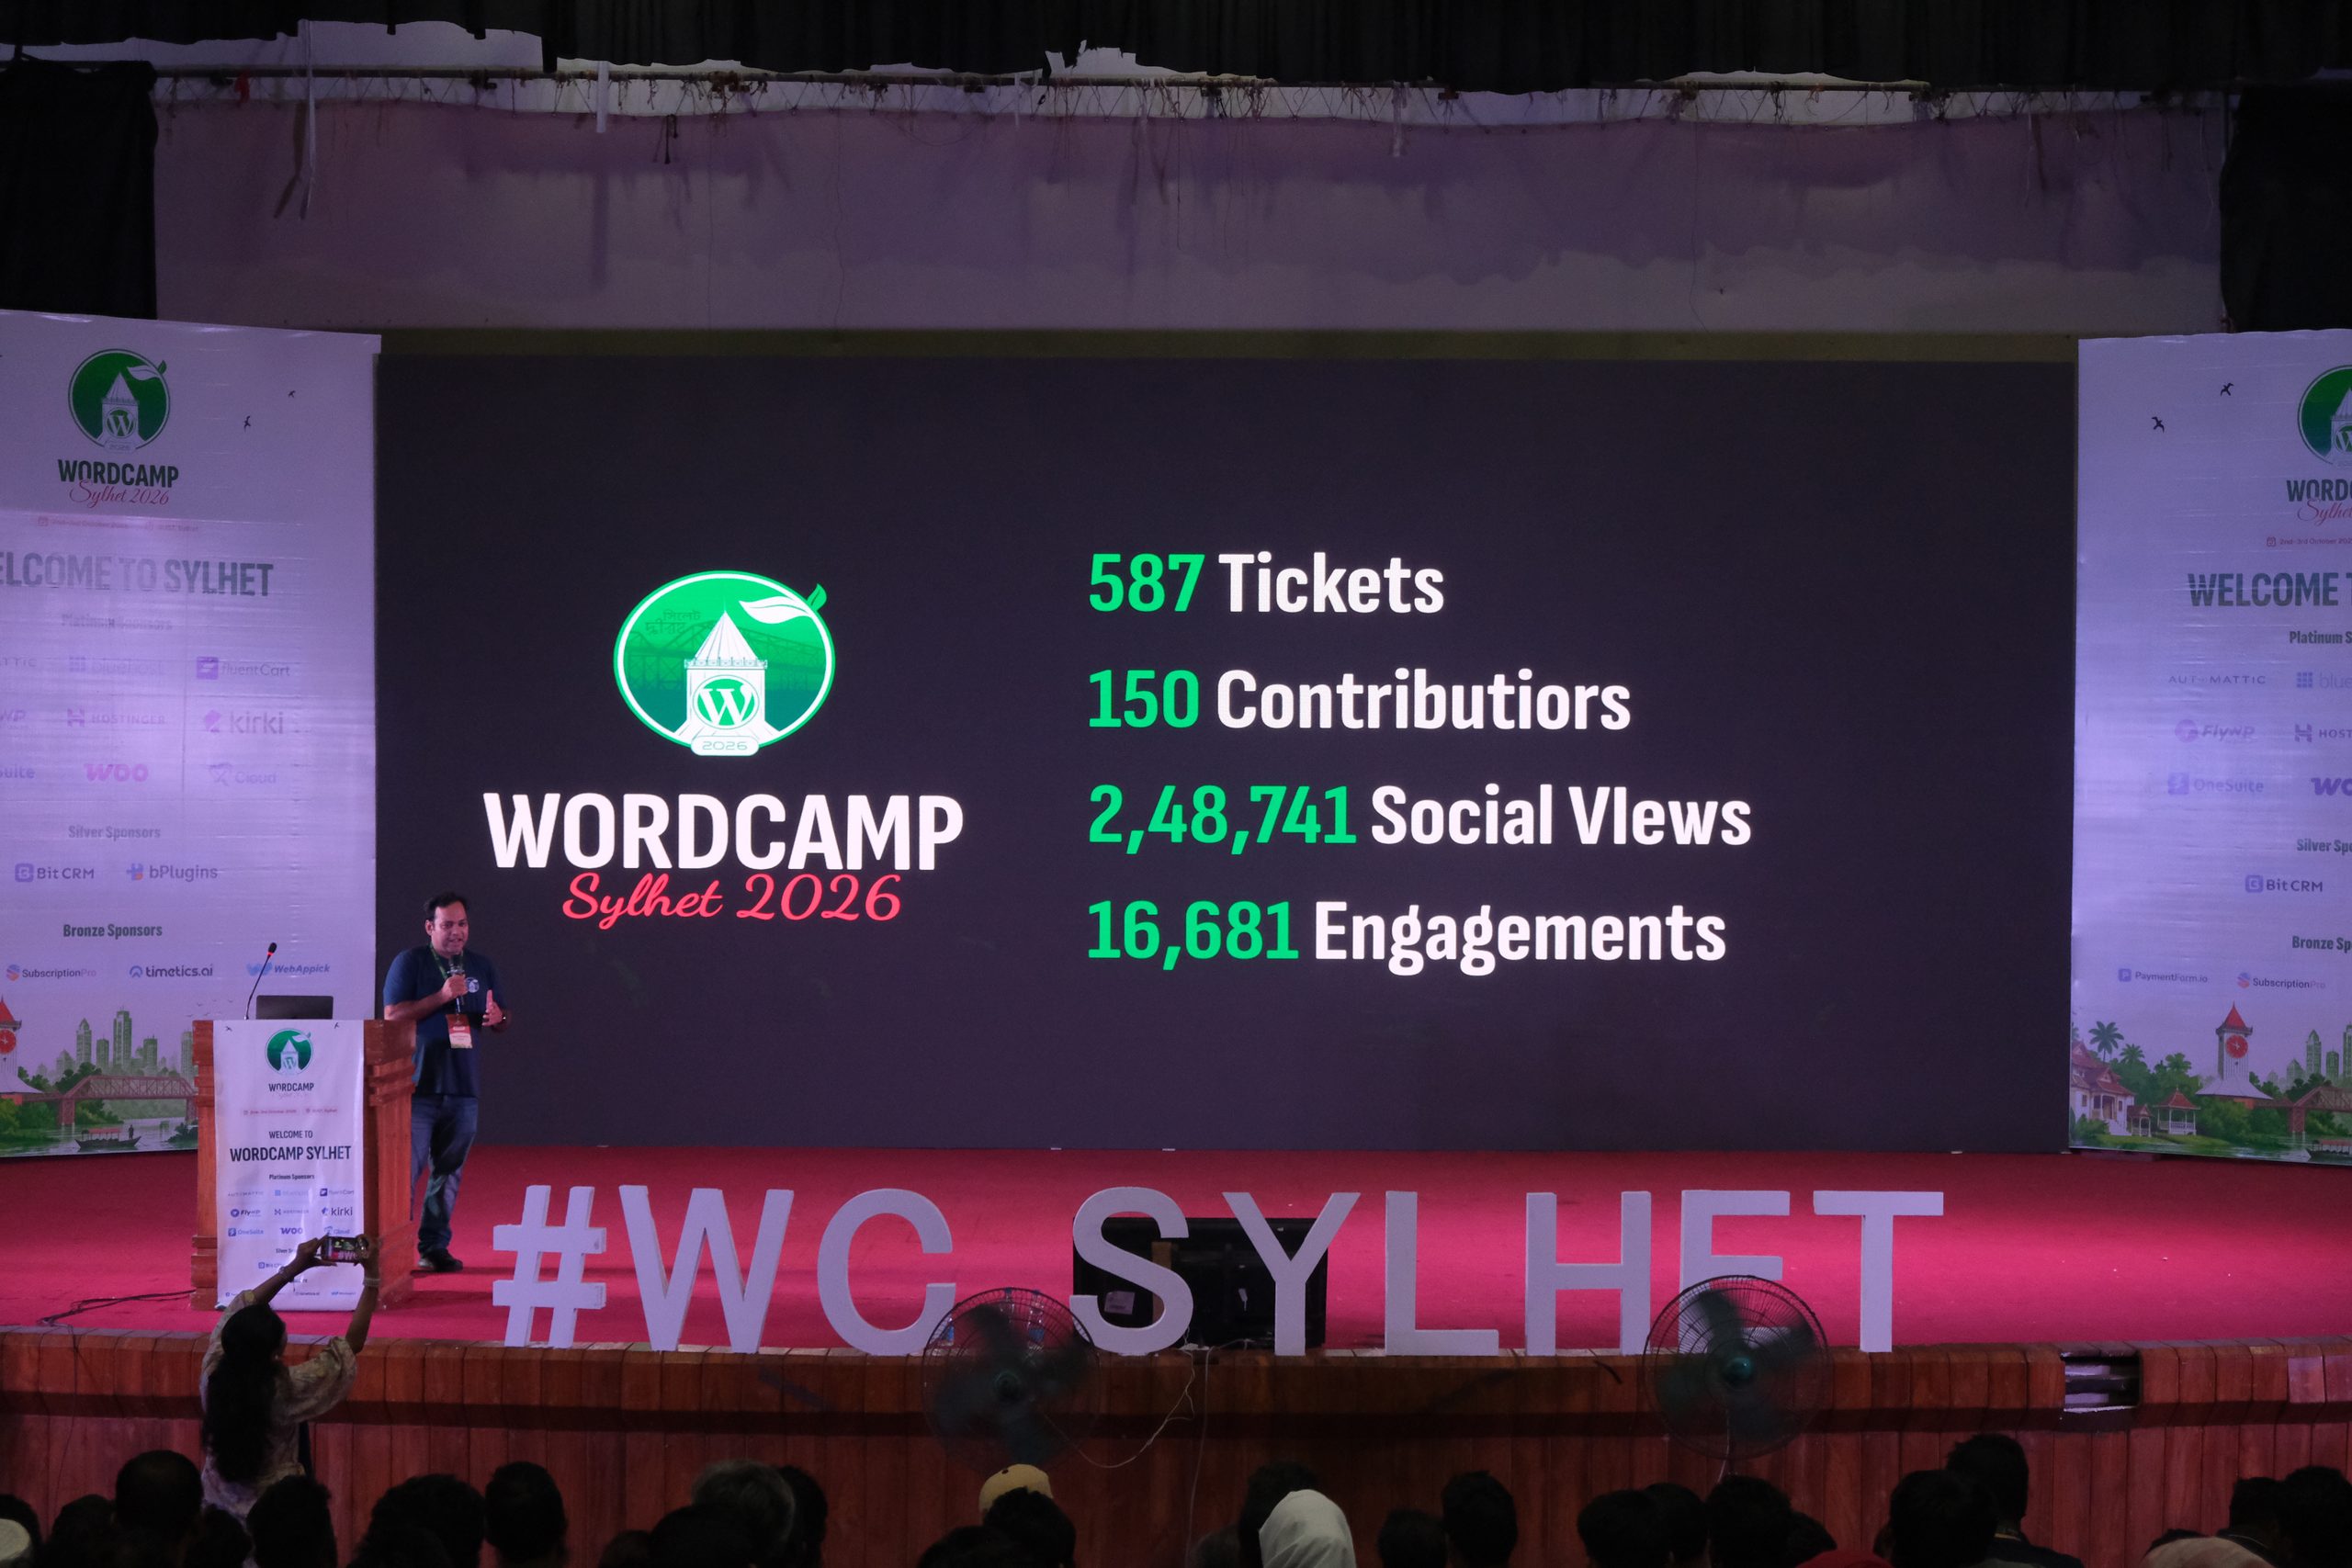
The green SUST campus, a short ride from Sylhet’s famous tea gardens, gave the whole event a calm and welcoming feel. It’s hard to imagine a better home for a community gathering.
Organizing a two-day event for a community this size is never easy, and no event runs perfectly. What stays with you is the effort and heart behind it, and there was plenty of both.
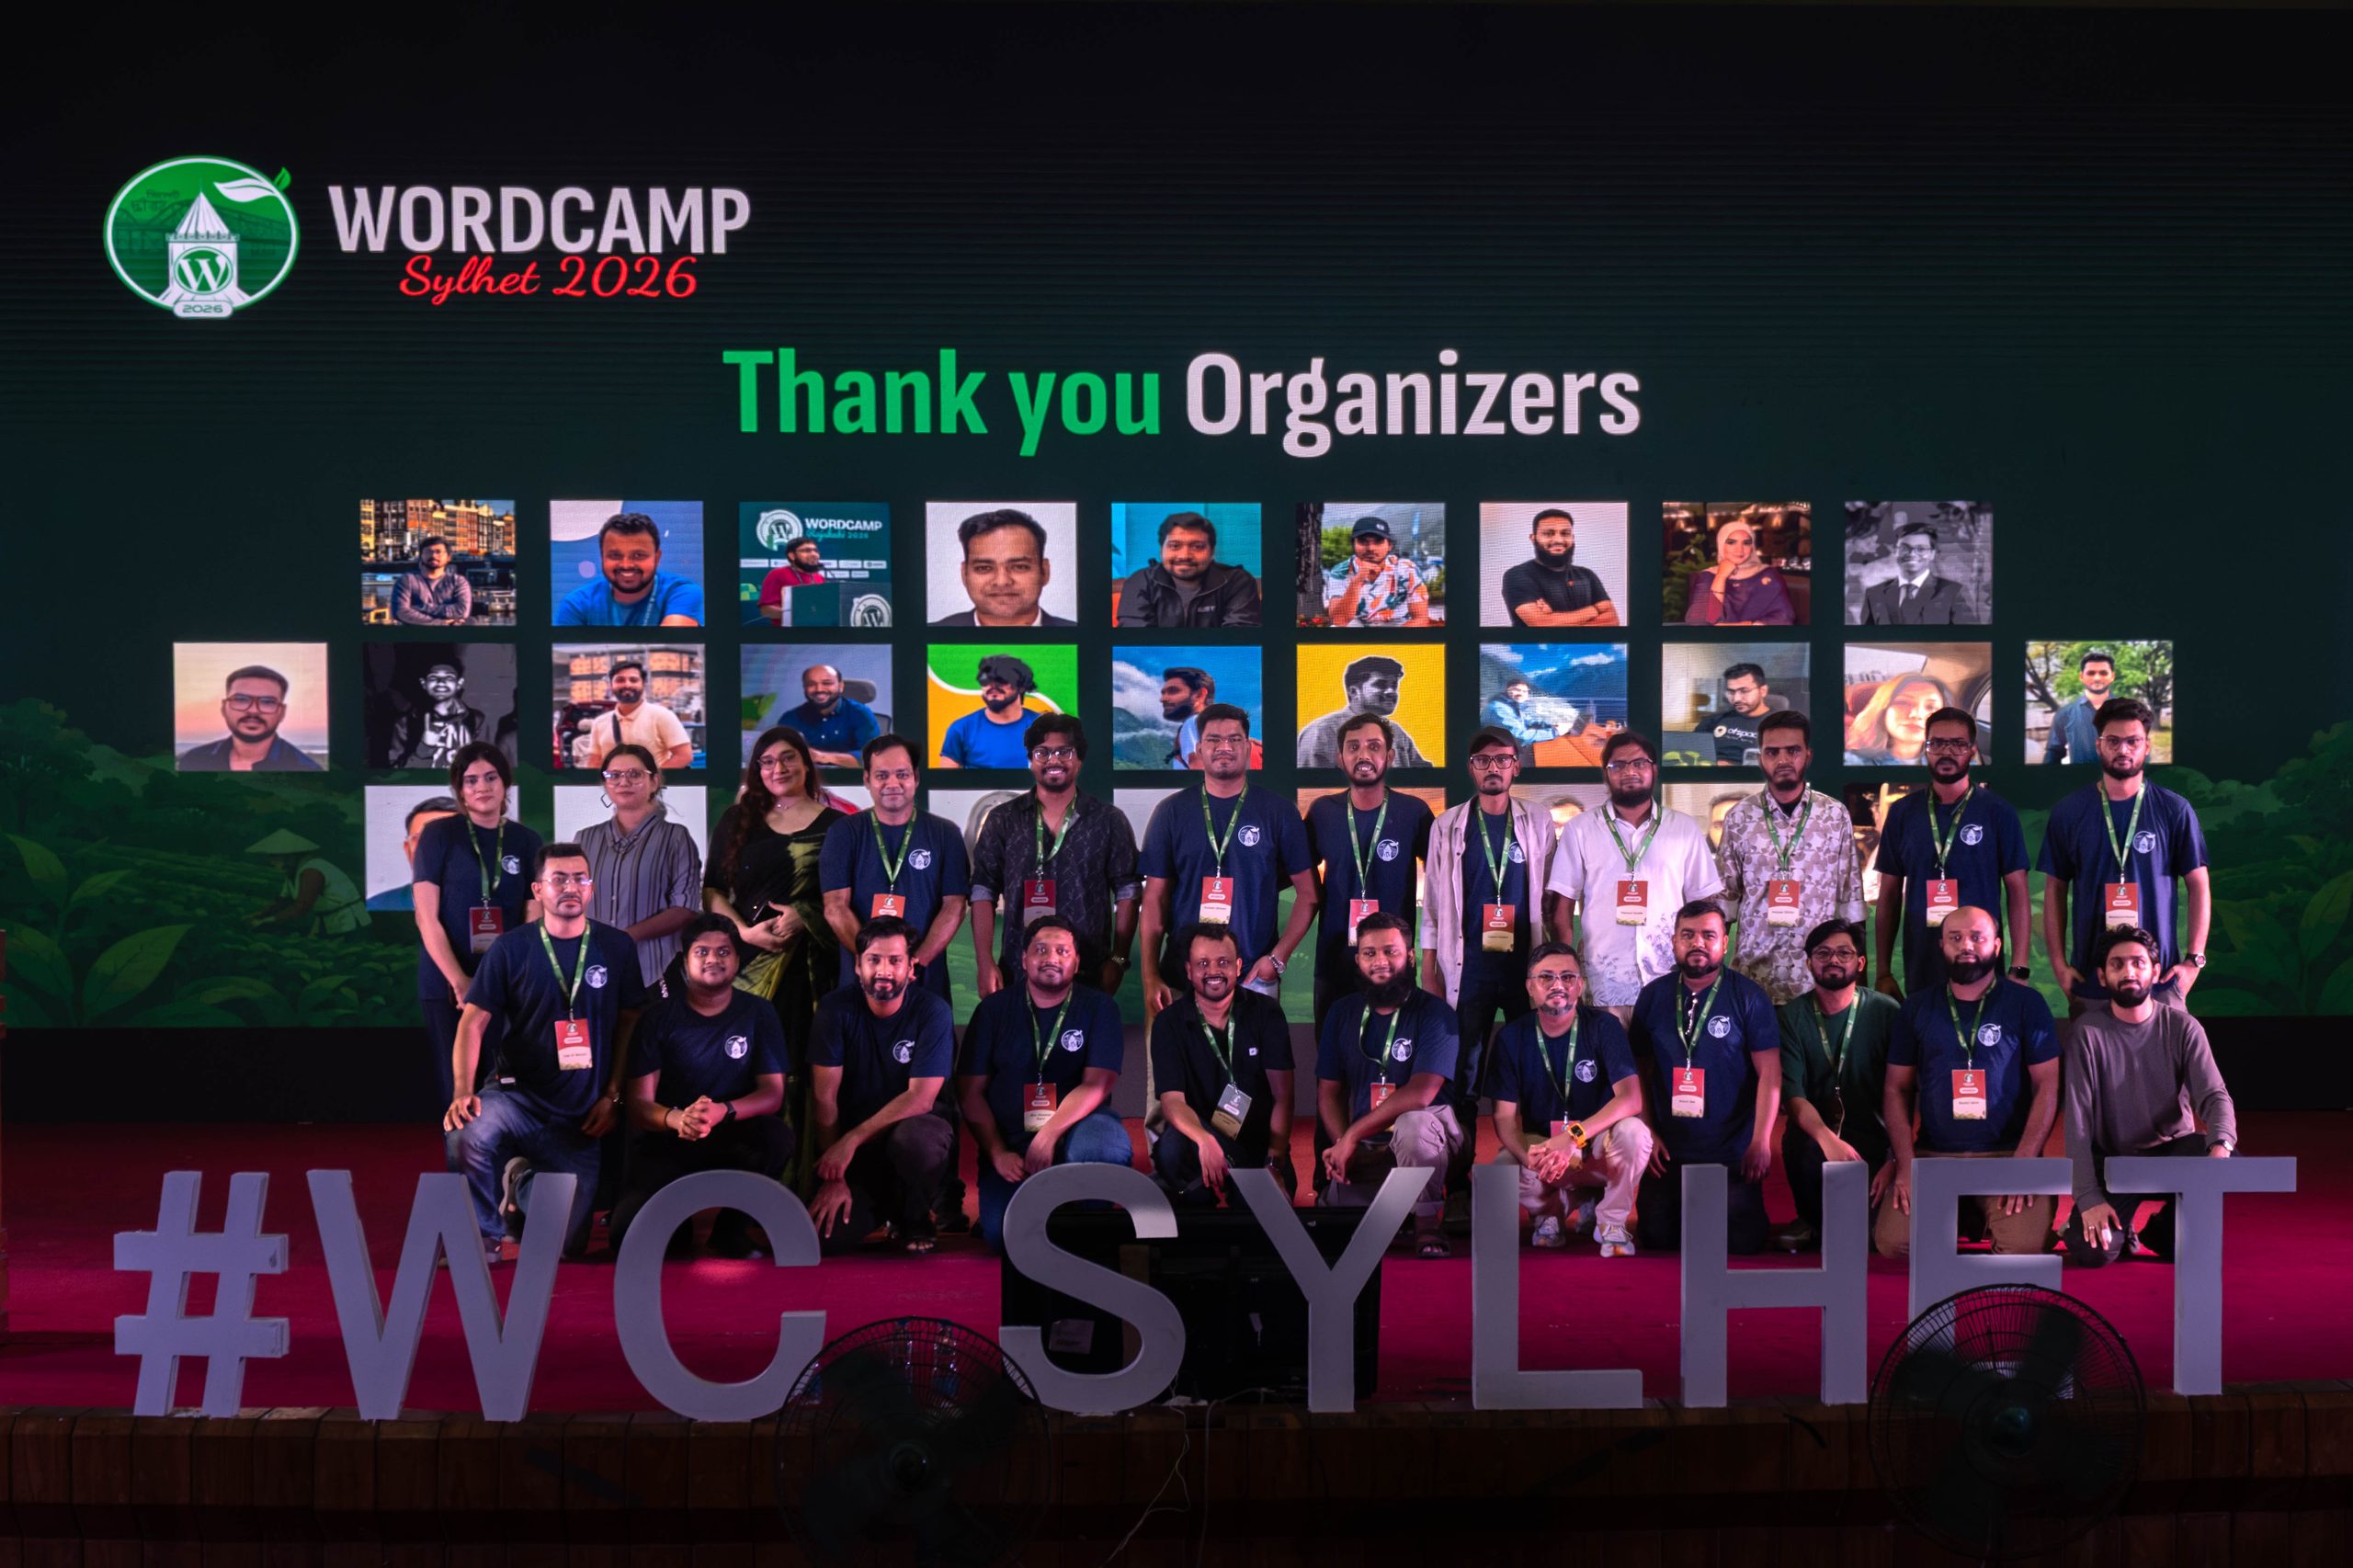
A huge thank you to the organizers and volunteers who made it happen, the speakers who shared their knowledge, the sponsors who supported the event and showed up for real conversations, and every attendee who brought their energy.
WordCamp Sylhet 2026 showed that you don’t need freebies to make an event memorable. You need people who care. Back to basics turned out to be exactly what we needed.
A big thank you to the sponsors of WordCamp Sylhet 2026!
WordCamp Sylhet 2026 brought together WordPress enthusiasts, developers, designers, and community members at Shahjalal University of Science and Technology. It was possible because these organizations believed in our community and supported open source in Bangladesh.
Platinum Sponsors
Automattic • Bluehost • FluentCart • FlyWP • Hostinger • Kirki • OneSuite • WooCommerce • xCloud
Silver Sponsors
Bit CRM • bPlugins
Bronze Sponsors
PaymentForm.io • SubscriptionPro • Timetics AI • WebAppick
Thanks also to our micro sponsors and to every organizer, volunteer, speaker, and attendee who helped make it happen.
See you at the next WordCamp!
October was the month AI assistants stopped being a side feature in WordPress. You can now ask Claude or ChatGPT to build a popup, set up a donation automation, or find out why a scheduled task failed. Before you read the rest, please check your… Read More »
The post WPBeginner Spotlight 29: WPVibe Passes 100,000 Users, OptinMonster MCP, and an Urgent PHP Fix first appeared on WPBeginner.
We’re excited to share that WordPress Campus Connect at Presidency University, Dhaka, has successfully concluded!
Held on 25–26 October 2026, this two-day initiative brought students closer to WordPress, practical website development, career opportunities, and the growing role of open-source education.


Want to see more photos from WordPress Campus Connect at Presidency University?
Explore all the event photos here: Official Event Photos
On 25 October, we hosted a hands-on workshop where students explored WordPress by building their own websites. Together, we created 50 websites and WordPress.org profiles, giving students a starting point to continue learning, experimenting, and engaging with the global WordPress community.
The goal was not just to introduce a tool, but to help students take their first practical steps toward building something of their own.
Few websites created by our students:
On 26 October, we shifted our focus to career guidance and educational opportunities. We discussed how students can develop practical skills, build a portfolio, contribute to open source, and explore career pathways in the WordPress ecosystem.
Through these conversations, we encouraged students to look beyond traditional academic learning and explore how real-world projects, community participation, and continuous learning can help them prepare for their future careers.
An important part of the discussion was the WordPress Credits program, which offers universities an opportunity to connect academic learning with practical contributions to the WordPress open-source project.
We introduced the program as a potential pathway for students to go beyond learning WordPress and start contributing to a global project used by millions of people. Through structured learning, mentorship, and practical contribution opportunities, students can develop technical and collaborative skills while gaining experience in an international open-source community.
We were delighted by the university’s interest in this opportunity. Presidency University has already applied to join the WordPress Credits program, marking an encouraging step toward bringing WordPress education and contribution-based learning into its academic environment.
This is an exciting opportunity to explore how students can apply their classroom knowledge to real-world projects, collaborate with the global WordPress community, and build a stronger foundation for their professional journeys.
We hope this initial engagement will lead to further collaboration between the university and the WordPress community, creating more opportunities for students to learn, contribute, and grow.
This initiative was made possible with support from the global WordPress community and its sponsors, who continue to invest in education and the next generation of talent.
A special thank you to Kirki for joining as our Gold Sponsor and supporting this educational initiative. Your support helps create meaningful opportunities for students to learn, build, and explore their future in the digital world.
We’re also grateful to the university, our speakers, volunteers, and everyone who contributed their time and energy to make these two days meaningful.
The success of WordPress Campus Connect at Presidency University was made possible by the dedication and collaboration of our organizing team: Mostofa Kamal Sagor, Muhibul Haque, Nasim Miah, and Rashed Hossain.
Our speakers Nasim Miah, Nazmul Asif, Pranto Dev, Mostofa Kamal Sagor and Muhibul Haque shared valuable insights on WordPress, web design, career opportunities, NLP, and prompt engineering. Through practical guidance and engaging discussions, they helped students explore new skills, understand the evolving tech industry, and discover opportunities in the WordPress and AI era. A big thank you to all our speakers for sharing their knowledge and inspiring the next generation!
The journey continues. Let’s keep building opportunities for the next generation through WordPress education!
Der Bundesfinanzhof (BFH) hat mit Urteil vom 19.08.2026 – X R 8/25 die Voraussetzungen geklärt, unter denen der Ablauf der Festsetzungsfrist durch Ermittlungen der Steuerfahndung gehemmt wird.
Steuerbescheide dürfen nur ergehen, wenn die Festsetzungsfrist noch nicht abgelaufen ist. § 171 der Abgabenordnung (AO) enthält jedoch eine Vielzahl von sogenannten Ablaufhemmungen. So läuft nach § 171 Abs. 5 Satz 1 AO die Festsetzungsfrist nicht ab, wenn die Steuerfahndung vor deren Ablauf beim Steuerpflichtigen mit Ermittlungen der Besteuerungsgrundlagen beginnt. Nach § 171 Abs. 5 Satz 2 AO läuft sie nicht ab, wenn die Einleitung eines Steuerstraf- oder Bußgeldverfahrens bekanntgegeben wird.
Diese Ablaufhemmung erfasst in objektiver Hinsicht nicht den gesamten Steueranspruch, sondern punktuell nur die Steuern aus denjenigen Sachverhaltskomplexen, die Gegenstand der Ermittlungen waren. Dies unterscheidet sie von der Ablaufhemmung durch Beginn einer Außenprüfung (§ 171 Abs. 4 AO), die den gesamten Steueranspruch umfasst.
Die subjektiven Voraussetzungen des § 171 Abs. 5 Satz 1 AO waren innerhalb des BFH bisher umstritten. Der X. Senat hat nunmehr im Anschluss an die Rechtsprechung des VIII. Senats entschieden, dass es nicht schon genügt, wenn der Steuerpflichtige erkennen kann, dass überhaupt in seinen Steuerangelegenheiten ermittelt wird. Vielmehr muss für ihn zusätzlich erkennbar sein, welcher Sachverhaltskomplex den Gegenstand der Ermittlungen bildet. Damit laufen die objektiven Voraussetzungen der Ablaufhemmung (punktueller Eintritt hinsichtlich bestimmter Sachverhalte) und die subjektiven Voraussetzungen (Erkennbarkeit des Sachverhaltskomplexes) parallel. Der I. Senat hat seine gegenteilige frühere Rechtsprechung auf Anfrage aufgegeben.
Im Streitfall nahm die Steuerfahndung wegen der Einkommensteuer 2001 im Jahr 2006 eine Durchsuchung vor, ohne der Klägerin die Einleitung eines Steuerstrafverfahrens bekanntzugeben. Zwar stand fest, dass die Klägerin um die gegen sie gerichteten Ermittlungen wusste. Die konkreten Sachverhaltskomplexe, in denen ermittelt wurde, konnte sie aber nicht erkennen. Anträge ihres Strafverteidigers auf Akteneinsicht waren mehrfach abgelehnt worden. Erst nach Ablauf der Festsetzungsfrist erfuhr sie Näheres. Als anschließend der geänderte Steuerbescheid erging, in dem eine Mehrsteuer festgesetzt wurde, war die Festsetzungsfrist bereits abgelaufen. Der BFH hat deshalb die Entscheidung des Finanzgerichts bestätigt, diesen Steuerbescheid aufzuheben.
Pressestelle Tel. (089) 9231-400
Pressesprecher Tel. (089) 9231-300
Aufwendungen für die Beseitigung von Bergschäden an einem Grundstück können zu sofort abziehbaren Werbungskosten führen. Dies hat der Bundesfinanzhof (BFH) mit Urteil vom 21.08.2026 – IX R 13/25 entschieden.
Ein Ehepaar hatte im Jahr 1990 ein Grundstück in einer Bergbauregion erworben. Auf dem Grundstück befand sich ein ehemaliger und mittlerweile verfüllter Versorgungsschacht eines Bergwerks. Der Ehemann nutzte das Grundstück im Rahmen seines Einzelunternehmens, die Ehefrau erzielte aus ihrer Grundstückshälfte Einkünfte aus Vermietung und Verpachtung. Aufgrund von Bergschäden waren die Standsicherheit sowie die Befahrbarkeit und Bebaubarkeit des Grundstücks nicht mehr gewährleistet. Der Ehmann entnahm seine Grundstückshälfte deswegen aus dem Betriebsvermögen. Die Eheleute wandten anschließend einen Betrag von ca. 135.000 € auf und sanierten das Grundstück, um es wieder in seinen ursprünglichen Zustand zum Zeitpunkt der Anschaffung zu bringen. Anschließend sollte das Grundstück bebaut und vermietet werden.
Die Sanierungsaufwendungen für die Beseitigung der Bergschäden machten die Eheleute in ihrer Einkommensteuererklärung als sofort abziehbare Werbungskosten bei den Einkünften aus Vermietung und Verpachtung geltend. Dies wurde vom zuständigen Finanzamt versagt. Die Klage vor dem Finanzgericht (FG) hatte keinen Erfolg.
Der BFH hat das erstinstanzliche Urteil aufgehoben und das Verfahren zur erneuten Entscheidung an das FG zurückverwiesen. Aufwendungen, die den ursprünglichen Zustand eines Grundstücks wiederherstellen, stellen grundsätzlich sofort abziehbare Werbungskosten dar. Nur wenn eine über den ursprünglichen Zustand hinausgehende wesentliche Verbesserung des Grundstücks vorliegt, liegen Herstellungskosten des Grund und Bodens vor. Das ist der Fall, wenn über die zeitgemäße Erneuerung hinaus nach objektiven Maßstäben der Gebrauchswert des Wirtschaftsguts im Ganzen deutlich erhöht wird. Ursprünglicher Zustand ist grundsätzlich der Zustand des Grundstücks, in dem der Steuerpflichtige es in sein Vermögen aufgenommen hat. Hatte sich das Grundstück in einem Betriebsvermögen befunden, ist zu prüfen, ob während der Haltedauer im Betriebsvermögen eine die Substanz oder die Nutzbarkeit des Grund und Bodens betreffende Teilwertabschreibung vorgenommen worden war. War eine derartige Teilwertabschreibung vorgenommen worden, ist für die Frage des ursprünglichen Zustands auf den Zustand nach Vornahme der Teilwertabschreibung abzustellen. Insoweit ist der zum Zeitpunkt der Wertänderung maßgebende Zustand mit dem durch die ausgeführten Instandsetzungsarbeiten erreichten Zustand zu vergleichen.
Da das FG zu dieser Frage noch keine Ermittlungen vorgenommen hatte, war das Verfahren zur erneuten Verhandlung und Entscheidung zurückzuverweisen.
Pressestelle Tel. (089) 9231-400
Pressesprecher Tel. (089) 9231-300
Der Bundesfinanzhof (BFH) hat mit Urteil vom 09.09.2026 – VI R 4/25 entschieden, dass die erste Tätigkeitsstätte eines Piloten auch ein in der Parkposition stehendes Flugzeug am Stationierungsflughafen umfasst.
Fahrtkosten zwischen Wohnung und erster Tätigkeitsstätte werden grundsätzlich nur in Höhe von 0,30 € (jetzt 0,38 €) je Entfernungskilometer als Werbungskosten (sog. Entfernungspauschale) berücksichtigt. Aufwendungen für andere berufliche Fahrten können mit den tatsächlichen Kosten oder bei Nutzung des eigenen Kraftfahrzeugs pauschaliert mit 0,30 € je Kilometer (nach sog. Dienstreisegrundsätzen) geltend gemacht werden. Nach der Rechtsprechung des BFH knüpft das Vorliegen einer ersten Tätigkeitsstätte an eine ortsfeste betriebliche Einrichtung an, in der der Steuerpflichtige jedenfalls einen nicht nur unbedeutenden Teil seiner arbeitsvertraglich geschuldeten beruflichen Tätigkeit erbringt.
Der Kläger, der als angestellter Pilot berufstätig war, machte Aufwendungen für die Fahrten von seiner Wohnung zu seinem Stationierungsflughafen nach Dienstreisegrundsätzen mit der Begründung geltend, der Flughafen sei nicht seine erste Tätigkeitsstätte. Er sei nämlich auf dem (ortsfesten) Flughafen nur in unbedeutendem Umfang tätig gewesen. Tatsächlich habe er seine Tätigkeit nur in dem Flugzeug ausgeübt, welches ersichtlich keine ortsfeste betriebliche Einrichtung darstelle.
Dieser Argumentation ist weder das Finanzamt noch das Finanzgericht gefolgt. Auch die Revision des Klägers war erfolglos.
Der BFH ist dem Kläger zwar darin gefolgt, dass ein Flugzeug grundsätzlich keine ortsfeste betriebliche Einrichtung darstellt. Auch hat er den Vortrag des Klägers berücksichtigt, dass dieser auf dem Flughafengelände bzw. im Flughafengebäude nur in geringem Umfang tätig geworden ist. Gleichwohl vermochte dieses Vorbringen den Abzug der Fahrtaufwendungen nach Dienstreisegrundsätzen nicht zu begründen. Denn die ortsfeste Tätigkeitsstätte eines Piloten umfasst nicht nur das Flughafengelände nebst aufstehenden Gebäuden, sondern auch ein dort in der Parkposition stehendes Flugzeug. Erst mit dem Verlassen der Parkposition geht das Flugzeug in den Flugbetrieb über und löst sich aus dem Zurechnungszusammenhang mit dem Flughafengelände. In dem Flugzeug war der Kläger während dessen Aufenthalts in der Parkposition aber unstreitig in hinreichendem Umfang als Pilot beruflich tätig geworden. So hatte er in dieser Phase (aus dem Cockpit) insbesondere den Tankvorgang zu organisieren und zu überwachen sowie umfangreiche flugvorbereitende Sicherheits- und Funktionskontrollen zur Feststellung der Flugtauglichkeit des Flugzeugs durchzuführen. War der Kläger danach in einer ortsfesten Einrichtung tätig, konnten dessen Fahrtaufwendungen nur in Höhe der Entfernungspauschale als Werbungskosten berücksichtigt werden.
Pressestelle Tel. (089) 9231-400
Pressesprecher Tel. (089) 9231-300
Der II. Senat des Bundesfinanzhofs (BFH) wird am Mittwoch, den 11. November 2026 in zwei Verfahren zu den Landesgrundsteuermodellen Hamburg und Hessen mündlich verhandeln.
Die mündlichen Verhandlungen finden wie folgt statt:
• 9:30 Uhr: mündliche Verhandlung in der Rechtssache II R 12/25 „Hessisches Grundsteuergesetz“
• 11:30 Uhr: mündliche Verhandlung in der Rechtssache II R 15/25 „Hamburger Grundsteuergesetz“
Abschließende Entscheidungen werden am 11. November 2026 noch nicht verkündet. Der BFH wird im Rahmen einer Pressemitteilung informieren, wann die Entscheidungen verkündet werden.
Die mündlichen Verhandlungen sind grundsätzlich öffentlich; der BFH kann jedoch auf Antrag eines Beteiligten, der nicht Finanzbehörde ist, die Öffentlichkeit ausschließen (§ 52 Abs. 2 der Finanzgerichtsordnung).
Wenn Sie an den oder einer der mündlichen Verhandlungen teilnehmen möchten, ist dies nur nach vorheriger Anmeldung möglich. Die Anmeldung können Sie ab sofort unter www.bundesfinanzhof.de/de/anhaengige-verfahren/im-fokus-grundsteuer/ durchführen; dort stehen auch weitere Informationen zum Ablauf zur Verfügung.
Medienvertreterinnen und Medienvertreter wählen für die Anmeldung und Akkreditierung bitte den Teaser „Für Medienvertreter/innen“.
Interessierte Bürgerinnen und Bürger können sich über den Teaser „Für Besucher/innen“ anmelden.
Pressestelle Tel. (089) 9231-400
Pressesprecher Tel. (089) 9231-300
Insolvenzschuldner können Insolvenzverwaltervergütungen als Betriebsausgaben abziehen, soweit die Geschäftsführung des Insolvenzverwalters dazu dient, betriebliche Verbindlichkeiten des Insolvenzschuldners zu befriedigen. Das hat der Bundesfinanzhof (BFH) durch Urteil vom 25.06.2026 – III R 35/23 entschieden und damit eine für die Insolvenzpraxis wichtige Frage rechtsgrundsätzlich geklärt. Im Fall der Ermittlung des Gewinns durch Betriebsvermögensvergleich (Bilanzierung) kommt für den Vergütungsanspruch des Insolvenzverwalters beim Insolvenzschuldner die Bildung einer Rückstellung für ungewisse Verbindlichkeiten in Betracht.
Der Kläger und Revisionskläger ist Rechtsanwalt und Insolvenzverwalter. Aufgrund seiner Prozessführungsbefugnis als Insolvenzverwalter führte er das Klage- und Revisionsverfahren für den Insolvenzschuldner. Das Insolvenzverfahren über dessen Vermögen war im Jahr 2015 eröffnet worden. In den Veranlagungszeiträumen 2015 bis 2017 (Streitjahre) machte der Kläger hinsichtlich seiner Ansprüche auf die Insolvenzverwaltervergütung in den Steuererklärungen für den Insolvenzschuldner den Abzug von Betriebsausgaben in Gestalt von Rückstellungen für ihrer Höhe nach ungewisse Verbindlichkeiten geltend. Dem versagte das beklagte Finanzamt (FA) die Anerkennung. Das Finanzgericht (FG) teilte die Rechtsauffassung des FA und wies die Klage als unbegründet ab.
Die Revision des Klägers hatte nun hingegen Erfolg. Der BFH hob das Urteil des FG auf und verwies die Sache zur erneuten Verhandlung und Entscheidung an die erste Instanz zurück. Die Hauptfrage des Revisionsverfahrens entschied der BFH zu Gunsten der Insolvenzschuldners. Nach den tatsächlichen Feststellungen des FG bezog sich die Geschäftsführung des Insolvenzverwalters im Streitfall ganz überwiegend auf die Befriedigung betrieblicher Verbindlichkeiten des Insolvenzschuldners und insofern auf dessen passives Betriebsvermögen. Gibt es keinen Zweifel an der betrieblichen Veranlassung eines abgrenzbaren Teils der Insolvenzverwaltervergütung, besteht kein Aufteilungs- und Abzugsverbot. Notfalls ist der abziehbare betriebliche Anteil zu schätzen.
Die Begründung, mit der das FG die Voraussetzungen der Rückstellungsbildung verneinte, beurteilte der BFH ebenfalls als rechtsfehlerhaft. Allerdings wird das FG im zweiten Rechtsgang zunächst zu prüfen haben, ob der Insolvenzschuldner in den Streitjahren überhaupt noch zur Bilanzierung berechtigt war. Sollte das nicht mehr der Fall gewesen sein, würde die Bildung von Rückstellungen hieran scheitern. Dies hätte zur Folge, dass der Betriebsausgabenabzug erst im Jahr der tatsächlichen Zahlung der Insolvenzverwaltervergütung möglich wäre. Darauf sowie auf weitere rechtliche Aspekte wies der BFH in ausführlichen Hinweisen für den zweiten Rechtsgang hin.
Pressestelle Tel. (089) 9231-400
Pressesprecher Tel. (089) 9231-300